


※本記事はPR・広告を含みます。
情報は2026年10月時点のものです。
「年金受給者におすすめのクレジットカードを知りたい」
「年金暮らしでも無理なく持てるカードはないのだろうか」
このようなお悩みを抱えていませんか?
定年退職すると、費用がかからないクレジットカードを検討する方は多いです。無理なく持てて、毎日の支払いで利用できるクレジットカードがあれば、生活が楽になりますよね。
この記事では、年金受給者におすすめのクレジットカードを紹介します。
これからクレジットカードを発行しようと思っている高齢者の方は、参考にしてみてください。
どのカードにしようか決められない人は
2つの質問に答えるだけでおすすめがわかります!
⬇︎⬇︎⬇︎⬇︎⬇︎
あなたにおすすめ: 三井住友カード(NL)
コンビニや普段の買い物でカードを使うことが多い方に向いています。 対象のコンビニ・飲食店では、スマホのタッチ決済などを利用すると7%のVポイント還元。 年会費も永年無料なので、維持費をかけずに日常の支払いでポイントを貯めたい方におすすめです。
対象店舗で7%還元 年会費永年無料 カード番号の印字なし
あなたにおすすめ: イオンカードセレクト(G.Gマーク付)
イオンやイオン系列のお店をよく利用する方に向いています。 55歳以上なら、毎月15日の「G.G感謝デー」に対象店舗で5%OFF。 食品や日用品など、普段の買い物をイオンですることが多い年金受給者に特に相性の良いカードです。
55歳以上がお得 毎月15日は5%OFF 年会費無料
あなたにおすすめ: エポスカード
旅行や外食などの優待を利用したい方や、ネットだけで手続きを済ませることに不安がある方に向いています。 年会費は永年無料で、マルイ店舗のエポスカードセンターなら店頭で申し込みやカードの受け取りも可能。 対面で確認しながら手続きを進めたい方にも選びやすいカードです。
年会費永年無料 優待サービスあり マルイ店頭で手続き可能
各カードの詳細を確認する
株式会社セゾンカードにて8年間勤務。会員向けカスタマーサポートに従事し、数千件に及ぶ審査相談・規約解説・クレーム対応を経験。カードの入会審査・信用情報機関との照会の仕組みを実務で熟知。現在はその実務経験を活かし、クレジットカードの審査・選び方をユーザー目線で解説する監修活動を行う。
年金受給者におすすめのクレジットカード5選
審査・セキュリティ・管理・手続きの不安を解消できるカードを4枚えらびました。
まずは1枚ずつ、特徴と「どの不安に強いか」を確認してください。
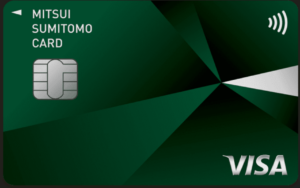
三井住友カード(NL)

⬇︎カードの基本情報はこちら⬇︎
| 年会費 | 永年無料 |
| 国際ブランド | Visa・Mastercard |
| 基本ポイント還元率 | 0.5%(200円につき1ポイント) |
| 貯まるポイント | Vポイント |
| 主な特徴 | カード番号を券面に印字しないナンバーレス仕様 |
| 申し込み対象 | 満18歳以上の方(高校生を除く) |
不安ポイント別の評価(5点満点)
安全面を重視する方にいちばんおすすめでカードの表に番号が印刷されていない作りなため、高齢者をねらった情報の盗み取りや不正な利用を防ぐ、心強い仕組みです。
- 詐欺・盗難・紛失などの安全面を重視したい方
- コンビニ・スーパーを毎日のように使う方
- スマホで使ったお金をこまめに確認したい方
- 年金の受取口座とつないで、自動でポイントを貯めたい方
三井住友カード(NL)は、年会費が永年無料で、カード番号を券面に印字しないクレジットカードです。店頭でカードを使う際に、番号を周囲から見られにくい点が特徴です。
対象のコンビニ・飲食店では、スマホのタッチ決済など、所定の支払い方法で7%のポイント還元を受けられます。ただし、すべてのスーパーで還元率が上がるわけではないため、よく利用する店舗が対象か確認しましょう。
利用明細はVpassアプリで確認でき、日々の支出管理にも役立ちます。維持費をかけずにカードを持ちたい方や、スマホで支払いと明細確認をまとめたい方に向いています。
利用者の口コミ・評判
カードの表に番号や名前が一切書いていないので、スーパーや病院のレジで店員さんに渡すときも、番号を見られる心配がなくて本当に安心です。娘に教えてもらいながらスマホをかざして払う方法を使ってみたら、近所のセブン-イレブンやローソンで買い物のたびにポイントがどんどん貯まるので、毎日のちょっとした買い物が楽しくなりました。最初は戸惑いましたが、慣れればとてもお得なカードです。
さらに、年金の受取口座に指定して特典を選ぶだけで、毎月200円分のポイント(1年で2,400円分)が自動で貯まります。一度設定すれば、あとは何もしなくてもお得が続きます。
※ポイントに関する注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いいただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
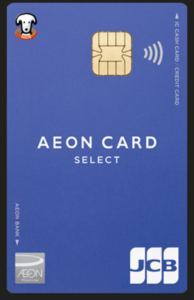
イオンカードセレクト

⬇︎カードの基本情報はこちら⬇︎
| 年会費 | 無料 |
| 国際ブランド | Visa・Mastercard・JCB |
| 基本ポイント還元率 | 0.5%(税込200円につき1ポイント) |
| 貯まるポイント | WAON POINT・電子マネーWAONポイント |
| 主な特徴 | クレジットカード・キャッシュカード・電子マネーWAONが一体 |
| 主な買い物特典 | イオングループの対象店舗でポイント基本の2倍、毎月20日・30日は対象の買い物が5%OFF |
不安ポイント別の評価(5点満点)
55歳以上の方が持てるカードで、毎月15日の「G.G感謝デー」にイオン系列のお店での支払いが5%引きになります。
- 55歳以上で、イオン系列のスーパーを週1回以上使う方
- 銀行・電子マネー・カードを1枚にまとめて、管理を楽にしたい方
- 年金の受取口座とカードをまとめたい方
イオンカードセレクトは、クレジットカード・イオン銀行のキャッシュカード・電子マネーWAONの機能が1枚になった、年会費無料のカードです。
買い物と銀行取引に使うカードをまとめられるため、財布の中をすっきりさせたい方に向いています。
また、イオングループの対象店舗では、毎月20日・30日の「お客さま感謝デー」に対象の買い物が5%OFFになります。さらに、55歳以上の会員は毎月15日の「G.G感謝デー」でも割引を受けられます。
カード利用代金の引き落とし先はイオン銀行です。年金の受取口座も同じ口座にすれば、入金と支払いをまとめて管理しやすくなります。
楽天カード

⬇︎カードの基本情報はこちら⬇︎
| 年会費 | 永年無料 |
| 国際ブランド | Visa・Mastercard・JCB・American Express |
| 基本ポイント還元率 | 1%(100円につき1ポイント) |
| 貯まるポイント | 楽天ポイント |
| 主な特徴 | 日常の買い物や楽天のサービスでポイントを貯められる |
| 付帯機能 | 楽天ポイントカード機能・楽天Edy機能(選択可能) |
不安ポイント別の評価(5点満点)
楽天カードは電気・ガス・水道・携帯電話などの毎月の支払いも1%戻る対象です。
- 楽天市場でよく買い物をする方
- 電気・ガス・水道などの支払いをまとめ、出費を見える化したい方
- アプリで明細をこまめに確認したい、ネット通販中心の方
楽天カードは、年会費が永年無料で、通常の買い物では100円につき1ポイントの楽天ポイントが貯まるクレジットカードです。楽天市場での買い物にも特典があり、ネット通販をよく利用する方に向いています。
貯まったポイントは楽天市場や街の楽天ポイント加盟店などで使えるため、日々の買い物に活用しやすい点も魅力です。
電気・ガス・水道などの支払いをまとめれば、楽天カードアプリで利用明細を確認でき、毎月の支出を把握しやすくなります。ただし、公共料金など一部の支払いは通常の1%還元とは異なります。
固定費をまとめる際は、支払先ごとのポイント進呈条件も確認しましょう。
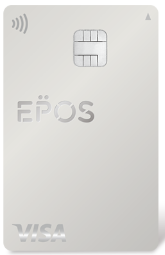
エポスカード
⬇︎カードの基本情報はこちら⬇︎
| 年会費 | 永年無料 |
| 国際ブランド | Visa |
| 基本ポイント還元率 | 0.5%(税込200円につき1ポイント) |
| 貯まるポイント | エポスポイント |
| 主な特徴 | 飲食店やレジャー施設などの優待を利用できる |
| 申し込み対象 | 日本国内在住の満18歳以上の方(高校生を除く) |
不安ポイント別の評価(5点満点)
エポスカードはマルイのお店で、その日のうちに受け取れます。
- インターネットの申し込みが不安で、窓口で相談したい方
- 海外・国内の旅行を楽しみたい方
- いずれ条件の良いゴールドカードへの案内を受けたい方
エポスカードは、年会費が永年無料で、マルイ店舗のエポスカードセンターでも申し込めるクレジットカードです。インターネットでの手続きに不安がある方も、窓口で確認しながら申し込みを進められます。
飲食店やレジャー施設、宿泊施設などで優待を利用できるため、旅行や外出を楽しみたい方にも向いています。通常のポイント還元率は0.5%なので、ポイントに加えて、よく利用する施設の優待も確認して選びましょう。
また、利用状況などに応じて、エポスゴールドカードへの招待が届く場合があります。招待を受けて切り替えると年会費は永年無料になりますが、必ず案内が届くわけではありません。
申し込みから受け取りまで、すべて係員が手伝ってくれるので、機械の操作に不安がある方も安心です。
使った額に対して戻るポイントは0.5%と控えめです。ポイントを多く貯めたい方には、ほかのカードのほうが向いています。
セゾンカードデジタル
⬇︎カードの基本情報はこちら⬇︎
| 年会費 | 無料※ |
| 国際ブランド | Visa・Mastercard・JCB・American Express |
| 基本ポイント還元率 | 最大0.5%相当(1,000円につき1ポイント)※ |
| 貯まるポイント | 永久不滅ポイント |
| 主な特徴 | ナンバーレス仕様・アプリでカード情報を管理・ポイントの有効期限なし |
| 申し込み対象 | 18歳以上で連絡が可能な方。提携金融機関に決済口座が必要 |
不安ポイント別の評価(5点満点)
※点数は当記事独自の評価です。審査通過を保証するものではありません。
- ポイントの有効期限を気にせず、少しずつ貯めたい方
- カード番号の盗み見が気になる方
- スマホで利用明細やポイント残高を確認したい方
- 日常の買い物に継続して使うカードを探している方
セゾンカードデジタルは、スマホアプリ「セゾンPortal」でカード情報や利用明細を確認できるクレジットカードです。後日届くプラスチックカードもナンバーレス仕様で、店頭の支払いに使えます。
買い物で貯まる永久不滅ポイントには有効期限がなく、利用額が少ない方でも期限に追われず貯められます。ポイントは商品やギフト券への交換、カード利用代金への充当などに使えます。
年会費は無料ですが、所定の期間に利用がない場合はカードサービス手数料がかかります。スマホ操作に慣れていて、日常の買い物で継続して使いたい方に向いています。
本人確認の画像提出等その他諸々ありますけど私の場合は比較的らくに入力できました。中々、使いやすく気に入ってカード利用しています
申し込みの入力や使いやすさを評価する口コミがありました。ただし、スマホ操作の感じ方には個人差があります。アプリでの明細確認やカード情報の表示方法を、事前に確認しておくと安心です。
※ポイント・手数料に関する注釈
※ご入会月から翌年同月までにカードの利用がない場合、カードサービス手数料1,650円(税込)がかかります。詳細は公式サイトをご確認ください。
※永久不滅ポイントは通常、ショッピング利用1,000円(税込)につき1ポイント貯まります。一部、ポイント付与対象外または還元率が異なる利用があります。
※最大0.5%相当は、1ポイントを最大5円相当のアイテムに交換した場合です。交換先によってポイントの価値は異なります。
※ナンバーレス仕様でも、不正利用のリスクがなくなるわけではありません。利用明細を定期的に確認しましょう。
年金受給者が抱えるクレジットカードの不安と解消法
「年金収入だけで申し込める?」「紛失したときや、使いすぎが心配」など、クレジットカードを持つことに不安を感じる方もいるでしょう。申し込みや明細の確認が難しそうで、ためらっている方もいるかもしれません。
カードを選ぶ際は、お得さに加えて、安全対策や管理のしやすさ、相談窓口も確認することが大切です。
ここでは、年金受給者が抱えやすい4つの不安について、申し込む前に知っておきたいことや、安心して使うための工夫を紹介します。
年金収入だけで審査に通る?
年金だけの収入で
本当に審査に通るのか不安

⬇︎⬇︎⬇︎⬇︎⬇︎
年金は安定収入です。
今まで支払いに延滞履歴がなければ
審査に通やすいです。
年金は毎月決まった額が振り込まれる「安定した収入」として、多くのカード会社で認められています。カード会社がいちばん見るのは「毎月きちんと支払えるか」です。
年金は国(日本年金機構)から支給されるお金で、偶数月の15日に決まった額が自動で振り込まれます。
この“毎月きちんと入ってくる”という点が、アルバイトや収入が不安定な自営業より高く評価されます。
「年金収入は安定している」という評価は、現場でも実際にありました。
月の収入が少なくても、支払いの遅れがなく、きちんと払える見込みが確認できれば、審査を通過した例を数多く見ています。「現役ではないから無理」という思い込みは必要ありません。
審査で見られるのは、おもに次の3つです。どれも年金受給者で対応できます。
| 審査ポイント | どんな点を見る? | 年金受給者は 対応できる? |
|---|---|---|
| 支払う力 | 年金額が暮らしに対して十分か。毎月きちんと続けて入ってくるかが見られます。 | ◎年金は続けて入るので 高く評価される |
| これまでの 支払い |
過去にカードやローンの支払いを遅らせていないか、信用情報を扱う会社(CIC・JICC)に確認します。 | ◎遅れがなければ 問題なし |
| 年齢の条件 | 「69歳まで」など、申し込める年齢に上限のあるカードもあります。 | ○上限なしのカード (三井住友カード NL等)を選べばOK |
◎=問題なく対応できる / ○=カードを選べば対応できる
審査に通りやすくするコツは、次の3つです。
- 現金を借りる枠を「0円」にする
買い物だけなら現金を借りる機能は不要です。
0円にすると審査が通りやすくなります。 - 1社にしぼって申し込む
短い間に何社も申し込むと「お金に困っている」と思われ、不利になります。 - 年齢の上限がないカードや、お店が出しているカードから始める
年金収入での発行例が多いカードを選びましょう。
出典:金融庁「貸金業法の概要」(2026年10月閲覧)
審査が不安な人におすすめのクレジットカード:三井住友カード(NL)
年齢を理由に断られないか心配な方は三井住友カード(NL)がおすすめです。申し込める年齢に上限がなく、70代・80代でも、配偶者の収入を合わせても申し込めます。
安全面を重視する方は三井住友カード(NL)がおすすめです。カードの表に番号が印刷されておらず、使うたびにスマホへお知らせが届くので、盗み見や勝手な利用を防げます。▼ 三井住友カード(NL)の詳しい解説を見る

詐欺・盗難・紛失が怖い
トラブルに遭ったときが心配

⬇︎⬇︎⬇︎⬇︎⬇︎
クレジットカードにカード番号の書いていない
ナンバーレスカードや
ご自身の携帯電話への利用通知を設定したり、
盗難補償をつけることで被害を防げます。
番号が見えないカード
使うたびのお知らせ
盗難の補償
これらを満たすカードを選べば、詐欺・盗難・紛失のリスクは大きく減らせます。
高齢者はねらわれやすいぶん、補償のあるクレジットカードのほうが、現金より安全な場面も多くあります。
| 心配なこと | カードのどんな仕組みで防げる? |
|---|---|
| 番号の盗み見 | カードの表に番号が印刷されていない作りなら、レジで渡しても番号を見られません。情報を盗み取る犯罪(スキミング)も防げます。 |
| 勝手に 使われる |
使うたびにスマホやメールへお知らせが届くので、身に覚えのない買い物にすぐ気づけます。 |
| なくす・ 盗まれる |
24時間いつでも電話で受け付け。届け出たあとの不正な利用は、原則として補償されます。 |
サポートの現場では「カード番号を電話やメールで聞かれた」というご相談が、高齢のお客さまから多く寄せられました。
カード会社が、暗証番号や合言葉を電話・メールで尋ねることは絶対にありません。この一点をご家族で共有しておくだけでも、被害はかなり防げます。
セキュリティが不安な人におすすめのクレジットカード:三井住友カード(NL)
安全面を重視する方は三井住友カード(NL)がおすすめです。カードの表に番号が印刷されておらず、使うたびにスマホへお知らせが届くので、盗み見や勝手な利用を防げます。▼ 三井住友カード(NL)の詳しい解説を見る
将来うまく管理できるか不安
将来の管理が不安

⬇︎⬇︎⬇︎⬇︎⬇︎
家族カード・利用通知・シンプルな1枚で備えられる
「持つカードを1枚にしぼる」
「使った額のお知らせを受け取る」
「使える上限額を低めに決める」
この3つで、将来の管理の不安はぐっと軽くなります。カードは何枚も持つほど管理が大変になります。年金生活では枚数をしぼり、仕組みをシンプルにしておくと安心です。
- 1枚にしぼる:
引き落とし口座も年金が振り込まれる口座にまとめると、お金の流れが1か所でわかります。 - 使ったお知らせを受け取る:
使うたびにスマホ・メールに届く設定にすれば、いつもと違う使い方にすぐ気づけます。 - 使える上限額を低めに決める:
必要な分だけに設定すれば、使いすぎや被害を小さく抑えられます。
ご家族と一緒に管理する方法
近くに頼れるご家族がいる方は、次の方法でさらに安心できます。
- 家族の分のカードを使う:
お子さんや配偶者が支払いの状況を確認できるので、もしものときの備えになります。 - 使ったお知らせを家族にも届ける:
離れて暮らすご家族が、いつもと違う使い方に気づけます。
頼れるご家族がいない方の管理方法
配偶者を亡くされた方、おひとりで暮らす方、ご家族が遠方の方など、身近に頼れる家族がいない場合も心配いりません。次の工夫で、ご自分だけでも安全に管理できます。
- 使える上限額を低めに設定する:毎月の生活に必要な分だけにしておけば、万が一のときも被害を小さく抑えられます。
- デビットカードやプリペイドカードを使う:口座にあるお金・先に入れた金額の分しか使えないので、使いすぎる心配がありません。
- 「明細を見る日」を決める:たとえば毎月1日など、カレンダーに印をつけて、使った記録をスマホか紙で確認する習慣をつけましょう。
- カードは1枚にしぼる:枚数が少ないほど、見るところが減って管理が楽になります。
判断が難しくなったときのために、信頼できる人や公的な仕組みに、お金の管理を手伝ってもらう方法もあります。困ったときは、ひとりで抱え込まず、次の窓口に相談できます。
- 地域包括支援センター:お住まいの市区町村にある、高齢者の暮らしの相談窓口。お金や生活の困りごとを無料で相談できます。
- 成年後見制度(せいねんこうけんせいど):将来、判断が難しくなったときに、信頼できる人や専門家がお金の管理を手伝う公的な仕組みです。
- 消費生活センター(電話:188):詐欺かもしれない、不審な請求がある、というときの相談先です。
管理の不安がある人におすすめのクレジットカード:イオンカードセレクト(G.G)
口座とお金の管理を1つにまとめたい方はイオンカードセレクト(G.G)がおすすめです。銀行・電子マネー・クレジットが1枚にまとまり、年金の受取口座とつなげばお金の出入りが1か所でわかります。毎月の支払いを見える化したい方は楽天カードも向いています。▼ イオンカードの解説 / ▼ 楽天カードの解説
申し込みや明細の確認などが不安
インターネットでの申し込みや
スマホでの明細確認に対応できるか不安

⬇︎⬇︎⬇︎⬇︎⬇︎
店頭での申込ができるカード
紙明細が届くカード
アプリで利用額を「見える化」できる
ので大丈夫です。
お店の窓口で申し込めるカードを選び、明細は「スマホ」か「紙」の見やすいほうを選べば、機械が苦手でも問題なく使えます。申し込みはインターネットだけではありません。
エポスカードのようにマルイのお店で係員が手伝ってくれるカードや、電話で相談できる窓口を使えば安心です。
「使ったお金の記録がちゃんと見えるか」という不安も、次の方法で解消できます。
- スマホで見る:専用アプリを使えば、いつ・どこで・いくら使ったかを、使った直後にすぐ確認できます。
- 紙で見る:紙の明細(使った記録の書面)を選べるカードもあります。手元の紙で確認したい方も安心です。
申し込みをスムーズにするため、本人確認の書類・年金の収入がわかる書類・引き落とし口座の3つを準備しておきましょう。
| 必要なもの | 具体例 | 気をつける点 |
|---|---|---|
| 本人確認の 書類 |
運転免許証・マイナンバーカード・健康保険証など | 顔写真付きなら1点、なしなら2点が必要です。 |
| 年金の収入が わかる書類 |
年金振込通知書・公的年金等の源泉徴収票など | 収入欄は手取りでなく「額面(引かれる前の金額)」を書きます。 |
| 引き落とし 口座 |
通帳またはキャッシュカード | 年金が振り込まれる口座でも使えます。 |
収入欄には正しい金額を書いてください。
うその申告は、審査に落ちるだけでなく、あとで契約を取り消される原因になります。
年金とアルバイトの両方がある場合は、合計した額を書けます。買い物だけに使うなら、現金を借りる枠(キャッシング枠)は「0円・希望しない」にしておくと、審査が通りやすくなります。
手続き・デジタルの不安がある人におすすめのクレジットカード:エポスカード
申し込み手続きに不安がある方には、店頭で相談しながら申し込めるエポスカードがおすすめです。マルイ店舗のエポスカードセンターで手続きでき、審査や受付時間によっては、最短で当日にカードを受け取れます。▼ エポスカードの解説
年金受給者がクレジットカードを作った後に気をつけたい4つのこと
「1回払いにする」「明細をこまめに見る」「なくしたときの連絡先を控える」「家族と共有する」の4つを守れば、年金生活でも安心して使い続けられます。カードは作って終わりではありません。長く安全に使うために、次の点を意識しましょう。
①「リボ払い」や「現金借り入れ」は使わず、1回払いにする
日々の買い物は、翌月に無理なく支払える範囲で利用し、支払い方法は「1回払い」を基本にしましょう。
リボ払いは毎月の支払額を抑えられる一方、残高に応じた手数料がかかり、支払いが長引くほど負担が増えます。現金を借りるキャッシングにも利息がかかるため、買い物だけに使う方は利用枠を0円にしておくと安心です。
また、店頭で1回払いを指定しても、自動的にリボ払いへ変更される設定になっている場合があります。カードが届いたら、会員サイトなどで支払い設定を確認してください。
利用前に毎月の予算を決め、引き落とし日前には口座残高も確認する習慣をつけましょう。
②使った記録(明細)を、スマホか紙でこまめに見る
利用明細は月に一度、引き落とし日前に確認し、使った金額と支払日を把握しましょう。レシートと照らし合わせると、身に覚えのない請求や、解約したつもりのサービスの支払いにも気づきやすくなります。
利用通知を設定しておけば、不審な支払いの早期発見にも役立ちます。ただし、通知されない取引や、明細への反映に時間がかかる場合もあるため、通知だけに頼らないことが大切です。
スマホ操作が苦手な方は、紙の明細を選べるか確認してください。発行手数料がかかる場合もあります。
覚えのない請求を見つけたら、利用先の名称や家族カードの利用を確認し、解決しない場合はカード会社へ相談しましょう。
③なくした・盗まれたときの連絡先を控えておく
紛失・盗難時の連絡先は、カードをなくしても確認できる場所に控えておきましょう。財布の中だけに入れていると、一緒に紛失してしまいます。自宅のメモやスマホの連絡先など、別の場所にも保存しておくと安心です。
カードが見当たらないときは、放置せず、カード会社へ連絡して利用停止の手続きを進めてください。アプリや会員サイトから停止できるカードもあります。盗難が疑われる場合などは、警察にも届け出ましょう。
不正利用の補償には、申告期限や暗証番号の管理状況などの条件があります。すべての被害が補償されるとは限らないため、事前に規約を確認し、気づいたら早めに対応することが大切です。
④家族や信頼できる人と、使っている状況を共有しておく
将来の管理に備えて、カード会社名・引き落とし口座・支払日・問い合わせ先を、家族や信頼できる人と共有しておきましょう。体調を崩したときなどに、どこへ相談すればよいか分かるようになります。
ただし、共有するのは管理に必要な情報にとどめ、暗証番号や会員サイトのパスワードは教えないでください。本人名義のカードを家族へ貸して使ってもらうことも避けましょう。
使っていないカードは、継続課金や未払い残高がないか確認してから解約すると、管理する枚数を減らせます。
身近に頼れる人がいない場合は、地域包括支援センターなどに相談し、お金の管理について利用できる支援を確認しておくと安心です。
年金受給者がクレジットカードを持つ5つのメリット
クレジットカードは「支払いが安全」「ポイントが貯まる」「家計が見える」「お得な割引」「もしもの備え」という5つのメリットを、年金生活にもたらします。不安さえ解消できれば、現金だけの生活より便利で安全になります。
現金いらずで安全
クレジットカードがあれば、買い物のために多額の現金を持ち歩く必要がありません。財布から紙幣や小銭を取り出す手間が減り、レジでの支払いもスムーズになります。ATMで現金を引き出す回数を減らせる点も便利です。
現金は紛失すると戻ってこないことがありますが、カードは利用を停止し、再発行の手続きを取れます。不正利用についても、カード会社の規約に基づく補償を受けられる場合があります。
ただし、すべての被害が補償されるわけではありません。紛失に気づいたらすぐにカード会社へ連絡し、暗証番号は他人に教えないようにしましょう。
利用通知を設定しておくと、身に覚えのない支払いにも気づきやすくなります。
毎月の支払いをクレジットカード払いにすることでポイントが貯まる
電気・ガス・水道・通信費などをカード払いにすると、普段の支出でポイントを貯められます。ポイントのために買い物を増やす必要がなく、毎月の固定費を活用できる点は、年金生活でも取り入れやすいメリットです。
貯まったポイントを買い物や請求額の支払いに使えば、家計の負担を少し抑えられます。一度支払い方法を設定すれば、払込票を持って窓口やコンビニへ出向く手間も減らせます。
ただし、公共料金は通常の買い物より還元率が低かったり、ポイント対象外だったりする場合があります。
利用するカードの条件と、口座振替による割引の有無を比べて選びましょう。ポイントの使い道や交換に必要な最低額も確認しておくと安心です。
家計が見える化できる
クレジットカードの利用明細には、利用日・支払先・金額が記録されるため、お金の使い道を振り返りやすくなります。買い物や固定費の支払いを1枚にまとめれば、複数の領収書を確認する手間も減らせます。
たとえば、前月と比べて支出が増えていたら、明細から買い物の回数や定期購入の料金を確認できます。使っていないサービスの契約や、身に覚えのない請求を見つけるきっかけにもなるでしょう。
毎月「明細を見る日」を決め、生活費の予算と照らし合わせる習慣をつけるのがおすすめです。ただし、現金払いなどはカードの明細に載りません。カード以外の支出も簡単にメモしておくと、家計全体を把握しやすくなります。
お得な割引や優待が受けられる
クレジットカードには、買い物や外食、映画、旅行などで使える割引・優待が用意されているものがあります。普段利用しているスーパーや施設で特典を受けられれば、いつもの暮らしの中で無理なく節約できます。
たとえば、指定日に買い物代金が割引になる特典や、対象施設の入場料が安くなる優待などがあります。カードによっては旅行傷害保険も付帯しますが、適用条件や補償内容はそれぞれ異なります。
特典の多さよりも、自分がよく利用するお店やサービスで使えるかを重視しましょう。提示だけで使えるのか、カード払いが必要なのか、事前登録が必要なのかも確認しておくと、会計時に慌てず利用できます。
もしもの時の備えにもなる
カード払いに対応した医療機関なら、急な入院や通院でも、多額の現金を用意せずに支払えます。ATMへ行くことが難しいときや、病院に現金を持ち込むのが心配なときにも役立ちます。
ただし、すべての病院でカードが使えるわけではなく、利用できる国際ブランドや支払い方法が限られる場合もあります。入院が決まったら、病院の会計窓口で対応状況を確認し、カードの利用可能額も見ておきましょう。
カード払いは支払日を後にできる仕組みであり、医療費そのものが減るわけではありません。引き落とし日までに必要な残高を準備することが大切です。急な出費でも返済に困らないよう、支払い予定を把握して利用しましょう。
年金受給者がクレジットカードの審査通過率を上げる方法
クレジットカードの審査に通過できるか心配な人向けに、審査通過率を上げる方法を紹介します。審査に落ちた経験がある人は以下の方法を試して再チャレンジしてみてください。
キャッシング枠をゼロにする
年金受給者がクレジットカード審査に落ちる場合、最大の理由とされるのが「返済能力を疑問視されている」です。
そのため、クレジットカードで返済が滞る原因の1つであるキャッシングをしないという意思を示すため、キャッシング枠を0円にしてみましょう。そうすれば、審査する側に安心感を与え、審査通過率を上げることが可能です。
職業欄は「年金受給者」を選ぶ
年金受給者は完全な無職より審査に通過できる率が高いので、職業欄は必ず「年金受給者」としてください。クレジットカードの審査では「安定した収入」が重要視されますが、年金はその「安定した収入」に該当するからです。
そのため、パートなどの収入を得ていなくても年金を受給していることで審査通過率が上昇するのです。
他社借入やローンを解消する
多重債務は審査通過の大きな障害となるため、他社からの借入やローンが3件以上ある状態を解消することをおすすめします。
現状で返せるものは全て返しましょう。返しきれないとしても、臨時返済などを行うことによって返済比率を下げることが可能だからです。
一度に何枚も申し込まない
多重申込みも、審査する側に良い印象を与えません。審査に通過できるか不安だとつい「数をこなせばどれかに通る」と思って複数のクレジットカードに申し込みがちですが、これは絶対にNGです。多重債務者あるいはブラックという疑惑をもたれやすいからです。
多重債務や金銭トラブルと同様に、クレジットカードやローンの申し込みも信用情報機関に記録するため、クレジットカード会社に必ずバレます。
同時に申し込むのは多くても3社までにしましょう。審査の申し込みの記録が信用情報機関に残るのは半年なので、審査に落ちた場合には半年が経過してから再度申し込むのがベストです。
年金受給者のクレジットカードに関するよくある質問
年金受給者がクレジットカードを検討する際は、「年金収入だけで申し込めるのか」「70代・80代でも作れるのか」など、気になることも多いでしょう。
ここでは、申し込み条件や審査、引き落とし口座、支払い方法など、よくある質問に回答します。カードによって条件や手続きが異なるため、申し込む前に疑問を解消し、自分に合ったカードを選ぶ参考にしてください。
年金受給者でもクレジットカードは作れますか?
作れます。年金は国から支給されるお金で、毎月決まった額が振り込まれる安定した収入として認められています。これまでの支払いに問題がなければ、多くのカードで作れます。まずは年会費が無料のカードや、お店が発行するカードから申し込むのが、通りやすくするコツです。
年金収入だけで審査に通りますか?
通ります。審査でいちばん見られるのは「毎月きちんと支払えるか」です。年金は毎月決まって入ってくるため、高く評価されます。月10万円以上の年金があれば、年会費が無料の一般的なカードで作れた例が多く見られます。少ない場合も、配偶者の収入を合わせたり、アルバイト収入を申告したりすれば作れることがあります。
70歳以上・80歳以上でもクレジットカードは作れますか?
カードによっては「69歳まで」「74歳まで」など、申し込める年齢に上限があります。三井住友カードのように年齢の上限がないカードを選べば、70代・80代でも申し込めます。申し込む前に、各カードの条件を必ず確認してください。
カードの支払いを年金の口座から引き落とせますか?
できます。年金が振り込まれる口座を、引き落とし口座に指定できます。年金の振込日は偶数月の15日が一般的です。カードの引き落とし日と年金の振込日を確認し、口座の残高が足りなくならないよう気をつけましょう。
リボ払いや現金借り入れは使えますか?
使うことはできますが、年金生活では強くおすすめしません。リボ払いや現金借り入れ(キャッシング)は、1年あたり15〜18%ほどの高い手数料がかかり、家計を圧迫します。申し込みのときに現金を借りる枠を0円にし、支払いは「1回払い」にしておくのが安全です。
申し込みはインターネットでしかできませんか?
カードによっては、電話やお店の窓口でも手続きできます。エポスカードはマルイのお店で、係員が手伝いながら、その日のうちに発行してくれます。機械の操作に不安がある方は、窓口のサポートが充実したエポスカードや、各社の電話窓口を使ってください。
年金とアルバイトの収入を合わせて申し込めますか?
申し込めます。申し込み画面の収入欄に、年金とアルバイトを合わせた額を書けます。正しい合計額を書くことが、審査に通る近道です。うその申告は、あとでトラブルになるため避けましょう。
まとめ|不安別に選ぶ年金受給者向けクレジットカード
年金受給者でも、クレジットカードは作れます。審査・セキュリティ・管理・手続きの4つの不安は、カードの仕組みと選び方で解消できます。あなたがいちばん気にしている不安から、ぴったりの1枚を選びましょう。
- 詐欺・盗難が心配 → 三井住友カード(NL):カードの表に番号がなく、使うたびにお知らせ。コンビニで最大7%のポイント。
- 将来の管理が心配 → イオンカードセレクト(G.G):銀行・電子マネー・クレジットが1枚に。年金口座とつなげて毎月15日5%引き。
- 出費を見える化したい → 楽天カード:使った額の1%が戻る・公共料金も1%・アプリで明細を管理。
- 手続きが不安/旅行好き → エポスカード:マルイの窓口でサポート・その日に受け取り・海外旅行の保険3,000万円。
- 選んだカードの「申し込める年齢の上限」を確認した
- 現金を借りる枠を「0円・希望しない」にしている
- 収入欄に年金額(年金+アルバイトの合計)を正しく書いた
- 何社も同時に申し込まず、1社にしぼっている
- 引き落とし口座の年金振込日と、カードの引き落とし日を確認した
最初の1枚に迷ったら、カードの表に番号がなく安全で、年金の受取口座に指定するだけで1年で2,400円分が自動で貯まる三井住友カード(NL)が、安心とお得を両立できる賢い選び方です。
※本記事の情報は2026年10月時点のものです。各カードの審査基準・内容・キャンペーンは変わることがあります。申し込む前に、必ず各カードの公式サイトでご確認ください。ご利用は計画的に。
編集部からのコメント
「年金しかないからカードは無理」という思い込みや、詐欺・管理への漠然とした不安で、申し込みをためらう方を、現場で多く見てきました。しかし年金は「安定して続けて入ってくる収入」として高く評価され、安全面や管理の不安も、カードの仕組みで十分にカバーできます。
最初の1枚に迷ったら、まずは三井住友カード(NL)を試してみてください。番号が見えない安心の作りと、年金の受取口座に指定するだけで毎月自動でポイントが貯まる仕組みは、これからの暮らしに、確かな安心とお得をもたらしてくれますよ。


コメント