

消費税の減税・廃止は、物価高に苦しむ家計にとって魅力的な政策に映ります。しかし、財源の喪失や効果の限界など、見過ごせないリスクが存在するのも事実です。
実際に、現在の消費税減税は政府の財政難を導くだけでなく、根本的なインフレ解決に結びつかない可能性があります。
減税の実態を正しく理解するために、メリット・デメリットの両面からわかりやすく解説します。
そもそも消費税とは?いつ・なぜ導入されたのか
消費税は、商品やサービスを買うときにかかる税金で、1989年に当時の内閣総理大臣・竹下登氏の主導の元で日本で初めて導入されました。
当時、欧米諸国ではすでに付加価値税などの間接税が普及していた背景もあり、日本も国際的な税制度の流れに合わせて導入が進められました。
高齢化が進む中で将来の年金や医療費の財源の確保が課題となっていたことが、導入の主な要因です。
当時の税収は所得税・法人税に頼っていましたが、景気に大きく左右されるため安定性に欠けていました。
そこで、景気変動の影響を受けにくく、国民全体から少しずつ公平に集められる税として、消費税が導入されたのです。
消費税減税・廃止の5つのデメリット
消費税の減税や廃止には、一見メリットが多いように見えますが、実は大きな落とし穴もあります。特に財政への影響や政策効果の限界は見逃せません。
消費税を見直す際に注意すべき5つの重要なリスクは以下の通りです。
この章では、これらのリスクについて具体的に解説します。
社会保障制度が崩壊する恐れがある
消費税の減税・廃止によって税収が大幅に減少した場合、最も深刻な影響を受けるのが社会保障制度です。日本の社会保障給付費は年間130兆円を超えており、その財源の一部を消費税が支えています。
減税によってこの財源が失われることにより、以下のように、国民の生活に直結する制度の見直しを迫られる可能性があります。
・年金の給付水準の引き下げ
・医療費の自己負担割合の引き上げ
特に高齢者や障がいのある方など、社会保障への依存度が高い人々への影響は計り知れません。
短期的な負担軽減を優先した結果、長期的な生活基盤が揺らぐリスクがある点は、慎重に考える必要があるでしょう。

財政難に陥る恐れ
消費税減税や廃止を行うと、政府の財政が苦境に陥るリスクがあります。
消費税は一般会計の重要な財源であり、令和8年度の当初予算では、租税及び印紙収入(約69.6兆円)のうち消費税収が約23.8兆円(21.2%)を占めているからです。
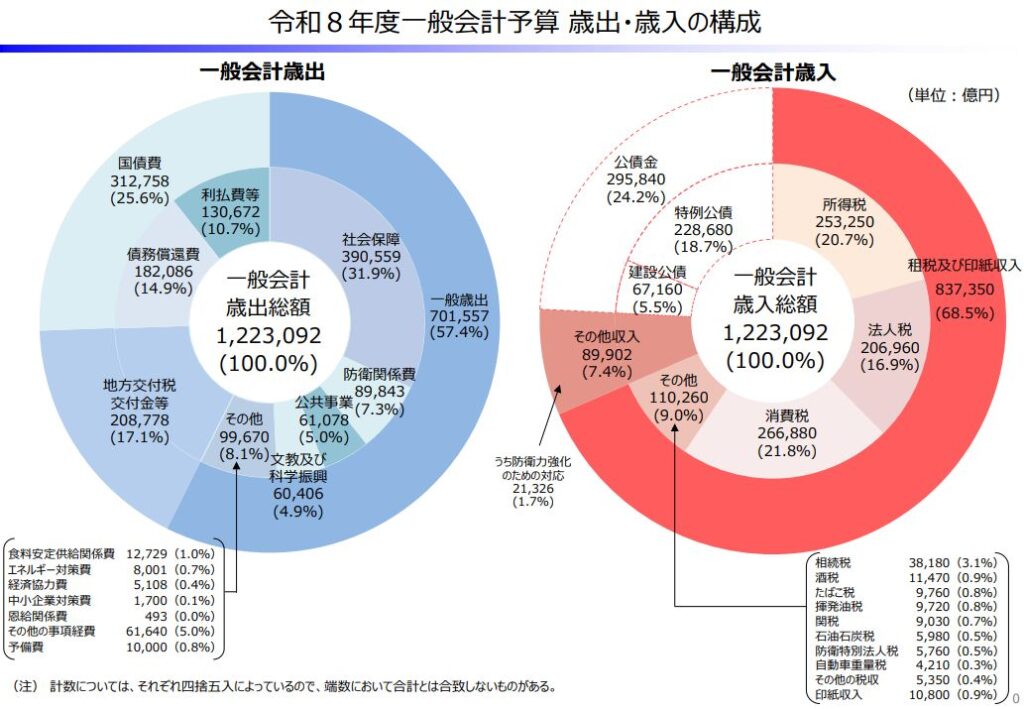
出典:財務省「令和8年度一般会計予算 歳出・歳入の構成」
これは、所得税(約17.9兆円、15.9%)や法人税(約17.0兆円、15.1%)を上回る規模です。
この大きな収入が失われると、年金・医療・子育て支援などの社会保障費を充てる余裕が一気になくなります。
結果として、政府は他の手段で財源確保に動く必要が出てしまいます。
例えば、別の増税を検討するか、あるいは公共サービスを削減する選択もあり得ます。
このように、消費税の減税・廃止は、一見すると家計に優しく見えても、実は国全体の安全網を揺るがすリスクが潜んでいるのです。
効果が限定的になる恐れ
消費税を下げれば、物の値段が下がって支払い時の負担が減れば、家計が楽になると考える人は多いでしょう。
しかし、実際にはその効果が思ったほど出ない可能性もあります。減税で得られた分のお金を人々が「消費せずに貯金してしまう」ことがあるからです。消費より貯金に傾く心理は以下の通りです。
・不景気や将来への不安が強いときほど、お金の使い方は慎重になる
・「今は使わずに、万が一のときに備えよう」と考える人が増える
実際、コロナ禍で全国民に特別定額給付金が配られた際、多くの人がそのお金を生活費に回すよりも、貯蓄として残していたというデータもあります(参考:内閣府「特別定額給付金が家計消費に与えた影響」)。
また、企業側も「減税=売上増」とは簡単に判断できません。将来の需要が読めない中では、値下げしても利益が出るとは限らず、慎重になるからです。
こうした状況では、消費税の減税が景気全体を押し上げる「起爆剤」にはなりにくく、結果として効果が限定的になるおそれがあるのです。
根本的なインフレ解決にならない
消費税を下げれば、たしかに物価は一時的に下がるかもしれませんが、それで現在のインフレが根本的に解決されるわけではありません。
今の物価上昇の大きな原因は、国内の需要ではなく、以下のような外的要因によるものだからです。
・原材料費の高騰
・円安
・エネルギー価格の上昇
上記のような背景がある以上、消費税だけを下げても、物価全体の上昇トレンドを止めるのは難しいのです。
さらに、消費税を減税すれば国の税収が大きく減り、財源が足りなくなれば、いずれはどこかで増税をしなければならない局面が訪れます。
実際、過去の税制変更でも「一時的な減税の後に再増税」が繰り返された例は少なくありません。
まとめると、減税は短期的には家計にうれしい対策であっても、長期的にはまた負担が戻ってくる「延命措置」にすぎない場合もあるのです。
本当の意味でインフレを落ち着かせるには、エネルギー政策や為替対応、国内の供給力強化など、構造的な課題へのアプローチが欠かせません。
会計システムやレジを改修する必要がある
消費税率が変更されると、税率に対応した会計システムやレジの改修が全国の事業者に求められます。その結果、以下のような事態が発生します。
- 機器の入れ替え
- レジや販売管理システム改修
- 請求書の様式変更
2019年の軽減税率導入の際には、中小企業や個人事業主に多大なコストと手間がかかりました。
資金力の乏しい小規模事業者にとっては、改修費用の捻出が大きな負担となりかねません。減税の恩恵を受ける前に、対応コストが先行してしまうという皮肉な側面も見逃せないのです。
消費税減税・廃止の4つのメリット
消費税の減税や廃止は、家計や企業にとって大きな助けとなることがあります。物価高が続く今、日々の暮らしや経済活動を支える即効性のある対策として注目されているのです。
具体的には以下のようなメリットがあります。
この章では、上記のメリットを4つの視点からわかりやすく紹介します。
家計の負担軽減に繋がる
消費税の減税や廃止は、日々の買い物にかかる負担を軽くする効果があります。なぜなら、消費税はすべての人が毎日のように払っている税金だからです。
食料品や日用品など、生活に欠かせない物にかかる税が下がれば、それだけ家計への圧力が和らぎます。具体例は以下の通りです。
特に、収入が限られている家庭や子育て世代にとっては、この違いが生活の質を左右することもあるでしょう。


税の公平性が向上する
消費税は所得に関わらず一律で課されるため、収入が少ない人ほど負担が重くなる「逆進性」という問題を抱えています。
たとえば、月収20万円の人と月収50万円の人が同じ金額の買い物をすれば、支払う消費税は同じでも、収入に占める割合は前者の方が大きくなります。
こういった不公平を軽減して公平性が向上する理由は以下の通りです。
所得格差が広がる現代において、税負担の公平性を高める手段として、消費税の見直しは重要な意味を持つといえるでしょう。
即効性のあるインフレ対策である
消費税の減税は、物価上昇にすばやく対応できる「即効性のある対策」として注目されています。
根本的な物価上昇の原因を解決するわけではありませんが、短期的に家計の負担を和らげる効果があるのが特徴です。家計負担が和らぐ理由は以下の通りです。
消費税が引き下げられることで、スーパーのレジでの支払額が明らかに減少し、「買いやすくなった」と感じる人が増えます。
このように、消費税の引き下げは長期的な経済対策ではないものの、すぐに効果が表れる実用的な手段のひとつといえるでしょう。
事業者の負担軽減に繋がる
消費税の減税や廃止は、消費者だけでなく、商品やサービスを提供する事業者の負担も軽くします。
これは、価格への転嫁が難しい現状で、消費税が高いと売上に直結するからです。特に「税金分を価格にのせにくい」中小企業や個人商店は、自分たちの利益を削って対応しているケースが多いです。
こういった事業者負担が軽減する理由は以下の通りです。
日本商工会議所の調査でも、多くの中小企業が消費税の税務処理の煩雑さを負担に感じているという結果があります。
消費税減税・廃止を政府が行わないワケ
消費税を減らしたり、なくしたりすることは、実は政府にとってとても難しい判断です。主な障害となっているのは以下の要因です。
現在、消費税は国の収入の約3割を占めており(参考:財務省「令和8年度一般会計予算 歳出・歳入の構成」)、これを失えば年金・医療・教育などの予算に深刻な影響が出かねません。
過去には、消費税率を引き上げるたびに大きな反発があったことからも、税制を頻繁に変えることは政府にとってリスクが大きいのです。
たとえ減税のメリットがあっても、「その後どうするか」が見えにくいため、政府は慎重にならざるを得ないのです。
実際に消費税が減税された世界各国のその後
消費税の減税は、日本ではまだ実現していないものの、海外ではすでに実施された国もあります。
実際にどのような政策が取られ、どのような結果をもたらしたのかを知ることは、日本が今後の税制を考えるうえで重要なヒントになります。
消費税を減税した代表的な国は以下の通りです。
この章では、それぞれの国の取り組みとその影響を、できるだけ具体的にわかりやすく紹介します。
ドイツの例
ドイツでは2020年、新型コロナウイルスの感染拡大によって経済活動が大きく停滞したことを受け、消費(付加価値)税の一時的な引き下げが行われました。
目的と具体的な政策と実施期間と効果は以下の通りです。
| 目的 | 国民の消費意欲を喚起し、景気の落ち込みを食い止めること |
| 政策 | 標準税率を19%から16%へ、軽減税率を7%から5%へ引き下げ |
| 実施期間 | 2020年7月から12月末までの6か月間 |
| 良い効果 | ・自動車や家電など高額商品の購入を中心に、一部の分野では消費が回復した ・「減税前より売上が伸びた」と報告した企業もあり |
| 悪い効果 | ・外出自粛や感染拡大の不安が続いていたため、外食や旅行などの分野では期待されたほどの回復が見られなかった ・減税が期間限定であることから「今のうちに買っておこう」という駆け込み需要が一時的に生まれた反面、期間終了後の反動減も起きた |
参考:財務省「新型コロナ危機における緊急経済対応と評価」
減税による消費の増加は持続的とは言いがたく、景気全体を底上げするには限界があったのです。
このドイツの事例は、消費税減税が短期的な景気刺激策としては有効でも、長期的・構造的な経済回復には単独では不十分であることを示しています。
イギリスの例
イギリスでは2008年、リーマンショックによって世界的な金融危機が広がる中、消費の落ち込みを防ぐために付加価値税(VAT)の一時的な引き下げが行われました。
目的と具体的な政策と実施期間と効果は以下の通りです。
| 目的 | 物価を実質的に下げることで家計の負担を軽減し、消費を刺激して景気を下支えすること |
| 政策 | 標準税率17.5%を15%へと引き下げる |
| 実施期間 | 2008年12月から2009年末までの約1年間 |
| 良い効果 | 一定の分野では消費の持ち直しが見られ、「効果はあった」とする評価も一部には存在 |
| 悪い効果 | 当時のイギリス経済は失業率の上昇や金融機関の破綻など深刻な不安要素を抱えており、減税だけではその不安を払拭できなかった |
参考:国立国会図書館 調査及び立法考査局「諸外国の事例に見る付加価値税の減税等」
そのため、消費税引き下げの効果は限定的であり、景気全体を力強く回復させるには至りませんでした。
このイギリスの事例は、消費税減税が一時的な景気対策としては有効でも、単独では十分な効果を発揮しにくく、金融政策や雇用支援など、複数の政策と組み合わせることが重要であることを表しています。
フランスの例
2009年、フランスでは世界的な景気後退の影響を受け、国内の雇用と消費を守るために、消費税(付加価値税)を業種限定で引き下げる政策が実施されました。
目的と具体的な政策と実施期間と効果は以下の通りです。
| 目的 | 経営に苦しむ飲食業界を支援し、失業の拡大を防ぐこと |
| 政策 | 外食を中心とする飲食業で、税率をそれまでの19.6%から一気に5.5%へと大幅に引き下げた |
| 実施期間 | 2009年 |
| 良い効果 | ・一部のレストランでは価格を引き下げたことで客足が戻り、雇用が拡大するなどの効果が見られた ・調理スタッフやサービス業の雇用が守られたという報告もあり業界内部では歓迎する声もあった |
| 悪い効果 | ・すべての店舗が減税分を価格に反映させたわけではなく「消費者の実感が乏しい」「利益だけが業者側に残ったのでは」という批判も出た ・減税によって税収が減ることへの懸念も広がり、政策の公平性や持続性について議論が起こった |
参考:東京財団「Covid-19による経済悪化への緊急支援策の効果:~欧州・付加価値税引下げ、イギリス・Eat Out to Help Out、Go Toトラベル~〈政策データウォッチ(35)〉」
このフランスの例は、業種を絞った減税でも経済的な効果を発揮できる一方で、政策の実行にバラつきが出やすく、恩恵が均等に届かないというリスクもあることを示しています。
このように、税制を使った支援は、設計段階でのルールづくりや、実施後の効果検証が非常に重要になることを教えてくれる事例です。
まとめ
消費税は、社会保障などを支えるために導入された重要な財源です。
一方で、物価高が続く今、減税や廃止を求める声も強まっています。
実際に海外では一時的な減税が行われた例もあり、一定の効果があった一方で、財政への影響や効果の限界も見られました。
減税には、家計や企業の負担を軽くするメリットがありますが、財源の確保や再増税の難しさといったデメリットも存在します。
政府が慎重になるのは、こうした両面の影響を見極める必要があるからです。
私たちも、この問題を「単なる損得」ではなく、「社会全体の仕組み」として考えることが大切です。


コメント