

「クレジットカードの海外手数料について理解したい」
「anaとやjcbの海外手数料を比較したい」
「できるだけ手数料を抑えて、お得にクレジットカードを使いたい」
このようなお悩みを抱えていませんか?
クレジットカードを海外で利用すると、決済のたびに海外事務手数料がかかり、利用額に応じて負担が積み重なっていきます。
ただ、手数料が低いカードを選ぶだけで、旅行や海外通販でのトータルの支払い額を抑えることが可能です。この記事では、海外手数料の仕組みから手数料が安いクレジットカードを解説します。
これから海外でクレジットカードを使おうと思っている方は、参考にしてみてください。
(ポイ活アドバイザー)
「ポイントは現金と同じ価値がある」という信念のもと、独自のポイント獲得・活用術を確立し、年間で実質50万円以上の節約に成功。
楽天ポイント、dポイント、Pontaポイント、など主要ポイントサービス15種類以上を使いこなし、クレジットカード決済、アプリ活用、キャンペーン攻略を駆使した「ポイント三重取り・四重取り」を日常的に実践。
クレジットカードの海外手数料の計算方法
クレカを海外で利用した際の手数料の計算方法を解説します。具体例付きでわかりやすく解説しているため、役立ててみてください。
手数料=国際ブランド基準レート × 使った額 × 海外事務手数料(%)
クレジットカードの手数料は、基本的に「 国際ブランドの基準レート×使った額(決済額)×海外事務手数料率」で計算されます。具体例を見るとわかりやすくなるため、一緒に見ていきましょう。
- 100ドル(USD)の買い物をし、換算レートが1ドル=150円、海外事務手数料が2%の場合
- 手数料=150×100×0.02 =300円
- 100EURの買い物をし、換算レートが1EUR=160円、海外事務手数料が3.63%の場合
- 手数料=160×100×0.0363 =580.8円
買い物金額によっては手数料率がわずかに変わるだけで、、支払う金額も大きく変動する可能性があるため注意が必要です。また、利用したその日のレートではなく、VisaやJCBなどがデータを処理した日のレートが適用される点も把握しておきましょう。
総額5万円を利用した際の手数料比較
代表的なクレジットカードの5万円を利用した際の、手数料はそれぞれ以下のとおりです。
| クレジットカード | JCBカードW | エポスカード | ANA JCB カード | 学生専用 ライフカード | PayPay カード | 三井住友 カード(NL |
|---|---|---|---|---|---|---|
| Visa | – | 3.85% | – | 3.85% | 3.85% | 3.63% |
| Mastercard | – | – | – | 3.85% | 3.85% | 3.63% |
| JCB | 1.60% | – | 1.60% | 3.85% | 3.85% | ー |
| 5万円を利用した際の手数料 | 800円 (50,000×0.016) | 1,925円 (50,000×0.0385) | 800円 (50,000×0.016) | 1,925円 (50,000×0.0385) | 1,925円 (50,000×0.0385) | 1,815円 (50,000×0.0363) |
クレジットカードの海外利用手数料の一般的な水準は1.6%〜3.85%程度 とされ、海外で5万円分の利用をした場合、最低でも約800円、最大で数千円程度の手数料が発生するケースもあります。
たとえば、海外事務手数料3.85%のカードを使えば、5万円利用で約1,925円の手数料がかかります。
2026年9月現在では、Visa・Mastercardの決済コスト改定を踏まえて、海外利用手数料を見直すカード会社も増えており、海外旅行前には利用予定カードの手数料率を確認することが重要です。
クレジットカードの海外手数料とは?
海外でクレジットカードを使うと、商品の代金以外に「海外手数料」が発生します。この章では、その仕組みや内訳を解説します。
手数料は主に「海外事務手数料」と「為替レートの調整」によって構成されており、カードごとに異なります。
なぜ数%の差で出費が変わるのかを理解しておくことで、海外旅行やネットショッピングで損をしないカード選びができます。ここを読めば、海外手数料の仕組みと注意点がしっかり分かります。
年会費無料かつ海外手数料が安いクレジットカード
海外旅行や海外通販で少しでもムダな手数料を減らしたい方は、年会費無料で海外事務手数料が低いカードを選ぶのがポイントです。
ここでは、コスパと使いやすさを両立したおすすめカードを紹介していきます。
| クレジットカード | ANA JCB カード | JCBカードW | 学生専用
ライフカード
 | 三井住友カード(NL) | PayPay
カード
 | エポスカード | 楽天カード
 |
|---|---|---|---|---|---|---|---|
| Visa | – | – | 3.85% | 3.63% | 3.85% | 3.85% | 3.63% |
| Mastercard | – | – | 3.85% | 3.63% | 3.85% | – | 3.63% |
| JCB | 1.60% | 1.60% | 3.85% | – | 3.85% | – | 3.63% |
| American Express | – | – | – | – | – | – | 3.63% |
ANA JCBカード
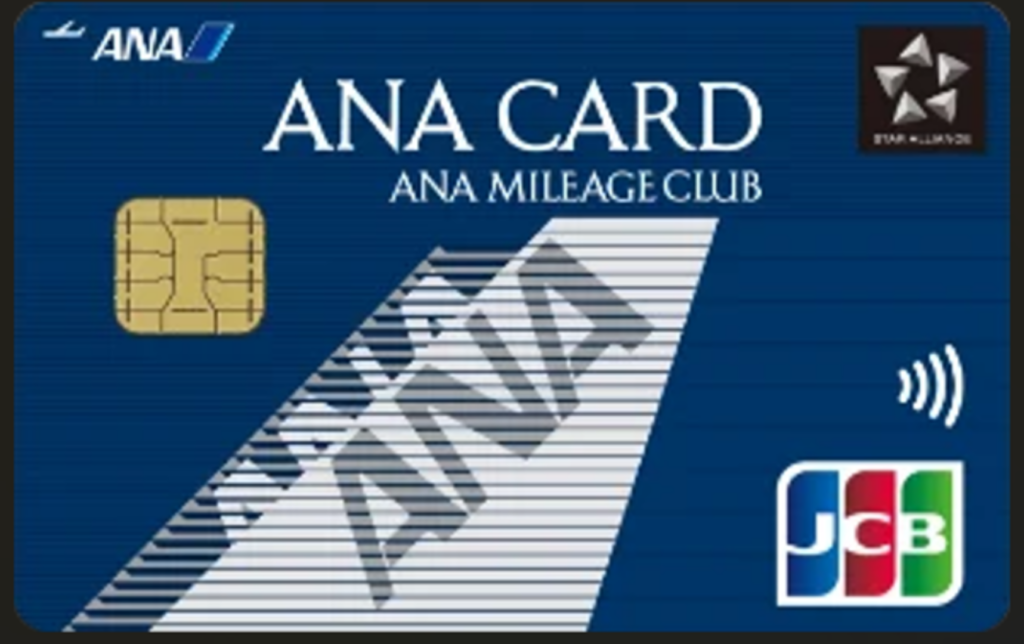
基本情報
| 年会費 | 初年度無料 / 2年目以降 2,200円(税込) |
| 国際ブランド | JCB |
| ポイント還元率 | 0.5%〜 (ANAマイル移行で実質還元率アップ) |
| 海外事務手数料 | 1.60% |
| 付帯保険 | ・国内旅行傷害保険 なし(国内航空傷害保険として最高1,000万円) ・海外旅行傷害保険 最高1,000万円 |
| 特典 | 入会・継続・搭乗ごとのボーナスマイル、ショッピングマイル・プレミアム加入でポイントが常にマイルに自動移行、ANA国内線・国際線機内販売10%引き、ANAツアー商品5%割引 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会+各種条件達成 (カード種別により異なる) | 最大85,100マイル相当 (一般カード最大28,900マイル/ ワイドカード最大29,900マイル/ ワイドゴールドカード最大85,100マイル) | 実施中 (2026年9月1日以前申込の方は別途登録要) |
おすすめの理由
- マイル還元率が高い
- 陸・空両方でマイルが貯められる
- 更新時に1,000マイルもらえる
ANA JCBカードは、ANAマイルの還元率が高く、マイルが貯まりやすいカードとして知られています。
2年目から年会費が発生しますが、1年毎の更新時に1,000マイルもらえるので、2,200円の年会費を払っても惜しくありません。
ANAカード特典でJ-POINT(旧Oki Dokiポイント)をANAマイルに移行できるといったメリットも多いので、マイラーにぴったりの1枚です。
JCBカードW
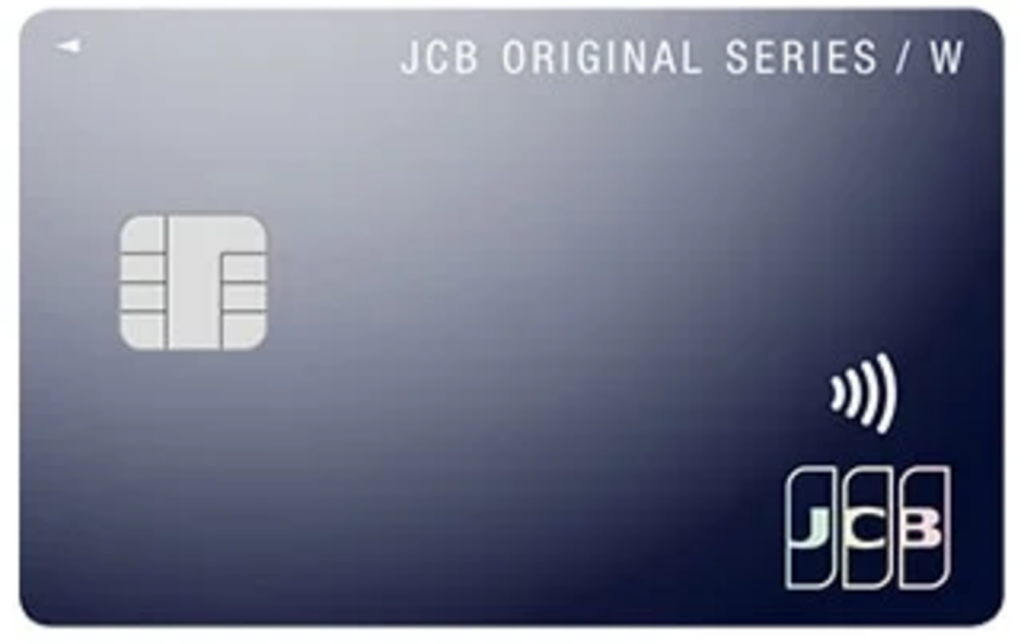
基本情報
| 年会費 | 無料 |
| 国際ブランド | JCB |
| ポイント還元率 | 基本1.0% (対象店舗でポイントUPあり) |
| 海外事務手数料 | 1.60% |
| 付帯保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) |
| 特典 | ポイント基本還元率1.0%(JCB一般カードの2倍)、Amazon.co.jp・セブン-イレブンなどでのポイント優遇、家族カード・ETCカード年会費無料 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| スマホ決済(Apple Pay・Google Payなど) でのご利用 | 20%キャッシュバック (最大12,000円) | 2026年4月1日〜 (終了時期未定) |
| 対象のJ-POINTパートナー店舗でのご利用 | 20%ポイント還元 (最大8,000円相当) | 2026年4月1日〜 (終了時期未定) |
| 家族カードの同時入会・追加入会 | 最大4,000円キャッシュバック | 2026年4月1日〜 (終了時期未定) |
終了しているキャンペーンもあるため、最新キャンペーンの内容については公式サイトをご確認ください。
おすすめの理由
- 海外事務手数料が最安値クラス
- 通常の2倍ポイントが還元される
- JCB PLAZAを利用できる
- スターバックスでの利用で最大21%ポイント還元
JCBカードWは、年会費永年無料で、どこで使っても高還元。海外利用時の事務手数料が安くお得です。さらに、スターバックスではオンラインでのeGift購入で最大21倍のポイントを獲得でき、驚異的な還元率で利用できるのが大きな魅力です。
\年会費永年無料でどこで使っても高還元/
学生専用ライフカード
基本情報
| 年会費 | 無料 |
| 国際ブランド | Visa / Mastercard / JCB |
| ポイント還元率 | 0.5% (海外利用時は4%キャッシュバック) |
| 海外事務手数料 | 3.85% |
| 付帯保険 | ー |
| 特典 | 海外利用額の4%キャッシュバック(年間最大10万円、要事前エントリー)、入会初年度ポイント1.5倍、誕生月ポイント3倍 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 入会〜3ヶ月後のご利用 (アプリログイン・ショッピング利用) | 最大10,000円キャッシュバック | 入会〜3ヶ月後 |
| 入会4〜6ヶ月後のご利用 (Apple Pay/Google Pay・サブスク利用) | 最大5,000円キャッシュバック | 入会4〜6ヶ月後 |
※ご利用可能枠3万円以上のカードがプログラムの適用対象です。
おすすめの理由
- 海外利用時に4%のキャッシュバックがある
- Visa・Mastercard・JCBの3ブランドを利用可能
- 海外傷害保険が自動付帯される
学生専用ライフカードは、学生が海外旅行に行くときに最適のカードと定評が高いクレジットカードです。
通常のポイント率は他のクレジットカードと変わりませんが、海外で利用するときには4%のキャッシュバックがあるというメリットを備えています。
また、年会費無料のクレジットカードで海外保険が自動付帯されることはめったにないのですが、学生専用ライフカードなら年会費無料でも海外保険が自動付帯されるというのが最大のメリットです。
\海外利用時に4%のキャッシュバックあり!/
三井住友カード(NL)
基本情報
| 年会費 | 永年無料 |
| 国際ブランド | Visa / Mastercard |
| ポイント還元率 | 0.5%〜7%※ |
| 海外事務手数料 | 3.63% |
| 付帯保険 | 海外旅行傷害保険 最高2,000万円(利用付帯) |
| 特典 | 対象のコンビニ・飲食店でのタッチ決済利用時最大20%ポイント還元、ナンバーレス設計でセキュリティ向上、年間100万円利用で三井住友カード ゴールド(NL)への無料アップグレード案内 |
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
キャンペーン情報
三井住友カード(NL)の新規入会キャンペーンでは、新規入会&条件達成で最大23,000円相当を獲得できます。
こちらは2026年9月時点の情報です。内容・期間は変更される可能性があるため、詳細情報は公式サイトでご確認ください。
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会+条件達成 | 最大23,000円相当 | 2026年6月1日〜 |
| 韓国の対象店舗でのご利用 | Vポイント最大20%還元 | 2026年9月17日〜 |
※注釈
(※1)カード現物のタッチ決済、iD、カード差し込み、磁気取引は対象外です。
(※2)カードのご利用に応じて付与される通常のポイント分(0.5%~1%)を含めて最大10%が還元されます。
(※3)加算ポイント付与上限:毎月最大5,000ポイントまで(Qoo10および@cosme SHOPPINGご利用分の合算)
(※4)2026年6月1日(月)以降に三井住友カード経由でSBI証券口座を新規開設された方が対象です。
おすすめの理由
- ナンバーレスなので海外旅行でも安心して使用可能
- 海外向けの2ブランド(Visa・Mastercard)対応
- ポイント還元率の上昇幅が多い
三井住友カード(NL)は、クレジットカードにクレジットカード番号を記載しないナンバーレスカードなので、海外で使うときの安心感が高いカードです。
また、通常ポイント還元率は他のクレジットカードと相違ありませんが、VisaとMastercardでタッチ決済をした際の還元率は5%、対象のコンビニや飲食店でスマホのタッチ決済またはモバイルオーダーで支払うとポイント還元率が7%※になります。
貯まったポイントはANAマイルに交換できるので、国内はもちろん、海外旅行先での使い勝手も非常に高いです。
\ナンバーレスなので海外旅行でも安心/
PayPayカード
基本情報
| 年会費 | ・通常カード:永年無料 ・ゴールドカード:11,000円 |
| 国際ブランド | Visa / Mastercard / JCB |
| ポイント還元率 | 0.5%~1.5% |
| 海外事務手数料 | 3.85% |
| 付帯保険 | 国内・海外旅行傷害保険ともに付帯なし (旅行保険はPayPayカード ゴールド限定) |
| 特典 | 基本ポイント還元率1.0%、Yahoo!ショッピング・LOHACOでのポイント優遇、ナンバーレスカード発行、Apple Pay・Google Pay対応 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会 | 5,000ポイント (通常3,000pt+期間限定2,000pt) | 終了時期未定 |
(※)本特典の記載があるヤフーサービス内の一部のウェブページから新規入会した方のみ対象。
おすすめの理由
- 海外ATM手数料が無料
- 利用速報が便利
- PayPayクレジットでの支払いが可能
PayPayカードは海外事務手数料は高いのですが、海外ATMでキャッシングをしたときの利用手数料が無料です。 カードを利用した時点で利用内容を知らせる利用速報を設定しておくと、海外でカードを使ったときに日本円に換算された利用金額を即座に確認できます。
また、AliPay+やZeroPayマークがあるテンポならPayPayクレジットで支払えるという利便性も利用者に好評です。
\PayPayカードの還元率が高い/
エポスカード
基本情報
| 年会費 | 永年無料 |
| 国際ブランド | Visa |
| ポイント還元率 | 0.5% (優待店でポイントアップあり) |
| 海外事務手数料 | 3.85% (2025年7月1日以降・Visaブランド) |
| 付帯保険 | 海外旅行傷害保険 最高3,000万円 (利用付帯、傷害治療費用200万円・疾病治療費用270万円) |
| 特典 | 全国10,000店舗以上での「エポトク優待」割引、マルイ・モディでの年4回10%オフ(マルコとマルオの7日間)、家族疾病お見舞金制度 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会 | 2,000円相当のエポスポイント または2,000円分のクーポン | 終了時期未定 |
おすすめの理由
- Visaブランドで世界200以上の国と地域で利用可能
- 海外キャッシングに対応し、現地通貨を簡単に引き出せる
エポスカードは年会費永年無料で、マルイ・モディでの年4回の10%OFFが魅力です。
海外旅行保険は利用付帯ですが、事前に旅費等をカードで決済すれば、補償が付きます。渡航先でのケガや病気に備えられ、キャッシュレス診療も可能なため、海外旅行時の安心をコストを抑えて得られる一枚です。
\エポスカードの還元率が高い/
楽天カード

基本情報
| 年会費 | 永年無料 |
| 国際ブランド | Visa / Mastercard / JCB / American Express |
| ポイント還元率 | 1.0% (楽天市場利用でポイント倍率アップ) |
| 海外事務手数料 | 3.63% (Visa / Mastercard / JCBの場合) |
| 付帯保険 | 海外旅行傷害保険 最高2,000万円 (利用付帯、傷害・疾病治療費用各最高200万円、携行品損害最高20万円) |
| 特典 | 新規入会&利用で最大10,000ポイントプレゼント、楽天市場でのポイント優遇、楽天ポイントカード機能を搭載 |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会して楽天e-NAVIに登録・1回以上利用 +口座振替設定 | 10,000ポイント (入会特典2,000pt+利用特典8,000pt 〈うち6,000ptは期間限定〉) | 2026年9月18日10:00〜 2026年9月28日10:00 |
おすすめの理由
- 海外でも1%の楽天ポイントが貯まる
- Visa・Mastercard・JCB・アメックスの全ブランド対応
- スマホアプリで利用明細・レート確認が簡単
楽天カードは、「ポイント還元+利便性」で圧倒的な人気を誇る定番カードです。
2025年3月から海外事務手数料が3.63%に統一されましたが、ポイント1%還元を考慮すれば、実質的な手数料負担は約2.6%。短期旅行や海外通販での利用に最適です。
円換算レートの変動や請求額の目安も把握でき、特に楽天のアプリは使いやすく、海外利用明細もリアルタイムで確認できまするため、初心者にもわかりやすい設計です。
三井住友カード公式サイト「スマートタッチプラン・PayPay連携・コスメ関連キャンペーンhttps://www.smbc-card.com/camp/a1504/index.jsp
三井住友カード公式サイト「学生向け入会キャンペーン」https://www.smbc-card.com/nyukai/campaign/cardinfo3010538.jsp
JCB公式サイト「JCBカードWキャンペーン・特典」https://www.jcb.co.jp/promotion/ordercard/w/index.html
JCB公式サイト「会員向けキャンペーン一覧」https://www.jcb.co.jp/campaign/
楽天カード公式サイト「海外利用時の手数料・還元率」https://www.jcb.co.jp/campaign/
楽天カード公式サイト「楽天プレミアムカード特典」https://www.rakuten-card.co.jp/card/rakuten-premium-card/
【海外ヘビーユーザー向け】おすすめ低手数料クレジットカード
出張や旅行などで年に何度も海外に行く人には、特典が豊富なクレジットカードがおすすめです。年会費こそ高めですが、空港ラウンジ利用、海外保険、マイル還元率などの優遇が充実しています。
この章では、それぞれのカードの手数料や特典内容を比較しながら、なぜ頻繁に海外へ行く人に向いているのかを解説します。
Marriott Bonvoy® アメリカン・エキスプレス®・プレミアム・カード
基本情報
| 年会費 | 49,500円(税込) |
| 国際ブランド | American Express |
| ポイント還元率 | 100円につき3ポイント (マリオット参加ホテル利用で6ポイント以上) |
| 海外事務手数料 | 2.20%(Amex) |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 入会後3か月で30万円利用など | 10,000ポイント ほか合計75,000ボーナスポイント | 終了時期未定 |
おすすめの理由
- Marriott Bonvoyゴールドエリート資格を自動付与
- 毎年1泊分の無料宿泊特典(年間150万円利用)
- 海外旅行保険・空港手配などプレミアム特典多数
Marriott Bonvoy® アメックスプレミアムカードは、ホテル滞在に特化したプレミアムカードです。
年会費は49,500円(税込)と高額ながら、マリオット系列ホテルで上級会員資格が自動付与され、部屋のアップグレードやレイトチェックアウトなど特別待遇を受けられます。
また、年間150万円以上の利用で無料宿泊特典が付与され、旅費を大幅に節約できます。
2026年4月15日現在、新規入会者向けキャンペーンを実施中です。入会後6ヶ月以内に合計150万円以上のご利用で、合計95,000 Marriott Bonvoy ポイントが獲得できます。内訳は以下の通りです。
- 入会後3ヶ月以内に合計30万円以上のカードご利用で10,000Marriott Bonvoyポイント
- 入会後6ヶ月以内に合計150万円以上のカードご利用で40,000Marriott Bonvoyポイント
- 通常ご利用ポイント:合計150万円以上のカードご利用で45,000Marriott Bonvoyポイント
\Marriott Bonvoyゴールドエリート資格を自動付与/
JCBゴールド
基本情報
| 年会費 | 11,000円(税込) |
| 国際ブランド | JCB |
| ポイント還元率 | 0.5%〜1.0% (利用額に応じてポイントアップ) |
| 海外事務手数料 | 1.60% |
キャンペーン情報
JCBゴールド
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会+各種条件達成 (スマホ決済利用など) | 合計最大58,100円相当 | 2026年4月1日〜 (終了時期未定) |
※一部キャンペーンは終了しているため、最新内容はJCB公式サイトなどをご確認ください。
おすすめの理由
- 毎年1泊分の無料宿泊特典(年間150万円利用)
- Marriott Bonvoyゴールドエリート資格を自動付与
- 海外旅行保険・空港手配などプレミアム特典多数
JCBゴールドは、海外事務手数料が最安値の1.60%です。
空港ラウンジサービスで国内の主要空港とハワイの一部の空港のラウンジを無料で利用できるというメリットがあります。
また、付帯保険の充実度が年会費の割に高く、旅行傷害保険やショッピング保険などがあるので、国内でも海外でも安心して旅行できます。
\海外事務手数料が最安値クラス/
楽天プレミアムカード
基本情報
| 年会費 | 11,000円(税込) |
| 国際ブランド | Visa / Mastercard / JCB / American Express |
| ポイント還元率 | 1.0% (楽天市場で最大+4倍など優遇あり) |
| 海外事務手数料 | 3.63% (Visa / Mastercard / JCBの場合) |
キャンペーン情報
| 条件 | 特典 | 実施期間 |
|---|---|---|
| 新規入会して楽天e-NAVIに登録・1回以上利用 +口座振替設定 | 10,000ポイント (入会特典2,000pt+利用特典8,000pt 〈うち6,000ptは期間限定〉) | 〜2026年9月28日10:00 |
おすすめの理由
- プライオリティ・パス(空港ラウンジ)無料付帯(年間5回まで)
- 自動付帯の海外旅行保険が充実
- ポイント還元率が通常カードより+1%
楽天プレミアムカードは、「年会費以上の特典価値」で人気の高級ラインです。
年会費11,000円(税込)ながら、世界1,300以上の空港ラウンジを使える「プライオリティ・パス」が無料で付帯します。 海外事務手数料は3.63%と標準的ですが、ポイント+1%の還元を含めれば、実質コストは下がります。
また、旅行保険は自動付帯で、疾病・傷害治療費用が最大300万円、携行品損害も補償対象です。
【低手数料】クレジットカード + 海外プリペイドカードの二刀流者向け
為替コストをできるだけ抑えたい人には、クレジットカードとプリペイドカードの「二刀流」利用がおすすめです。 中でも注目なのが「Revolut(レボリュート)」と「Wise(ワイズ)」の2つです。
どちらもリアルタイムレートでの両替が可能で、海外ATMや現地決済のコストを最小限にできます。 クレカのポイント還元と、プリペイドの低手数料を組み合わせれば、賢く節約しながら海外でも安心して支払いが可能です。
この章では、それぞれの特徴・手数料・おすすめ理由を見ていきます。
Revolut(レボリュート)
手数料:為替手数料0%(平日)/週末は0.5〜1%
年会費: 無料プランあり(プレミアムは月額980円)
おすすめの理由
- リアルタイム為替レートでの決済が可能
- アプリで即座にチャージ・送金・両替が完結
- 多通貨対応で出張・旅行の両方に便利
Revolutは、海外利用時に最もコストを抑えられる次世代型プリペイドカードです。 為替手数料0%(平日)はクレジットカードの3%前後に比べて非常に低く、10万円利用時には約3,000円の差が出ます。
「平日限定」「月間上限あり」「無料枠超過で追加手数料」が条件になっているので注意が必要です
さらに、アプリで通貨をリアルタイムに両替できるため、円安が進む前に換金するなど“為替のタイミング管理”が可能です。 支払い履歴も即時で確認でき、使いすぎ防止にも役立ちます。
クレカと併用することで、手数料を最小限に抑える最適解の一つです。
Wise(ワイズ)
手数料: 実勢レート+0.5〜1%
年会費: 無料
おすすめの理由
- 隠れコストのない透明な為替レート
- 50以上の通貨を1つの口座で管理可能
- 送金・支払いのスピードが速い
Wiseは、海外送金や決済の際に「実際の市場レート(ミッドマーケットレート)」を使うことで、余計な手数料を削減できるプリペイド型カードです。
通常のクレジットカードでは為替マージン+海外事務手数料が上乗せされますが、Wiseでは0.5〜1%のみです。
さらに、アプリ上で50種類以上の通貨を一括管理でき、出張・留学・移住など長期滞在にも最適です。 Wiseは「低コストで海外資金を効率管理したい人」に向くカードです。
【ブランド別】クレジットカードの海外手数料を徹底比較
クレジットカードを海外で利用する際には「為替手数料(海外事務手数料)」がかかります。
この手数料はカード会社ではなく、決済を行う「国際ブランド」によって異なります。
同じカードでも国際ブランドが違うだけで、支払う金額が1~2%変わることもあるため、事前に知っておくことが重要です。
【為替手数料の目安・特徴】
| 国際ブランド | 為替手数料の目安 |
|---|---|
| VISA | 約3.63%〜3.85%前後 |
| Mastercard | 約3.85%前後 |
| JCB | 約1.60%〜1.65%前後 |
| American Express(AMEX) | 約3.50%前後 |
※実際の負担額は「ブランド手数料+カード発行会社(引落金融機関)の海外事務手数料」の合算となります。
【国際ブランド 特徴】
| 国際ブランド | 特徴 |
|---|---|
| VISA | 世界シェアNo.1。対応店舗が最も多く、 どの国でも使いやすい。 |
| Mastercard | 為替レートが比較的有利な傾向。 海外利用に強いブランド。 |
| JCB | 日本発ブランド。アジア圏では加盟店が多く、 日本語サポートが充実。 |
| American Express(AMEX) | 手数料は高めだが、旅行保険や空港サービスなど 付帯特典が手厚い。 |
なお、ANAカードの海外手数料も、選択している国際ブランドの利率が原則適用されます。
やっぱりVISA!加盟店舗数が世界1
海外で使えるクレジットカードといえば、やはりVISAです。 世界200以上の国と地域で利用でき、加盟店舗数は1億店以上と他ブランドを大きく上回ります。
観光地だけでなく、地方の小さなショップやタクシーなどでも使えるため、「海外で使えない」という不安がほとんどありません。 ただ、海外手数料は低いとは言えない数字なので、利用時は注意が必要です。
関連記事:VISAのクレジットカードおすすめランキング10選!各クレカの最新キャンペーンと併せてご紹介!
Mastercardは決済レートも考えるとVISAよりもコスパがいい!?
加盟店舗数はVISAに次ぐ規模で、200以上の国と地域で利用できます。 実際の使い勝手はVISAとほぼ同等で、「海外で使えない」という心配はほとんどありません。
注目すべきはその決済レートの優秀さ。 Mastercardは為替市場に近いレートを採用しており、同じ金額を使ってもVISAより支払総額が数円〜数十円安くなることがあります。 そのため、頻繁に海外でカードを使う人や長期滞在者にはコスパが高いブランドといえます。
関連記事:おすすめのMastercard®(マスターカード)ランキング!年会費無料・特典充実の最強1枚の選び方・メリット・デメリット[PR]
JCBはアジア圏での強みが大きい
JCBは欧米では利用できない店舗が多いものの、韓国・台湾・タイなどアジアでは加盟店が多く、日本語コールサポートが手厚い点がメリットです。
また、海外事務手数料が1.6%前後と低水準で、ポイント還元率も高めなので、「年会費無料×高還元×安心サポート」を求めるなら、JCBカードWなどが特におすすめと言えるでしょう。
関連記事:JCBカードW
AMEXは特典重視なら候補になる
アメックスは為替手数料が高めなものの、空港ラウンジや旅行保険など付帯サービスが非常に強いため、「旅の快適さを重視したい人」に適しています。
関連記事:アメックスゴールドプリファードの最新入会キャンペーン!期間はいつまで?過去の特典や対象外の理由まで全て紹介
【状況別】クレジットカードの海外手数料
クレジットカードを海外で利用する際、キャッシングをする時と現地ATMを利用する時は手数料が異なります。海外手数料が安い7種類のクレジットカードのキャッシング・現地ATM利用時の手数料を比較して見ましょう。
海外キャッシング時の手数料
クレジットカードの海外キャッシングを利用すると、利息以外に「ATM手数料」と「為替手数料」が発生します。
ATM手数料の料金は以下のとおりです。
- 1万円以下:110円(税込)
- 1万円超:220円(税込)
- ※一部のカードや現地ATMでは無料、または別途現地側で手数料がかかる場合があります。
為替手数料は、日本円と外国通貨を交換(両替)する際に金融機関などに支払うコストのことで、0〜2%程度の手数料が上乗せされます。手数料率は国際ブランドが定める基準レートに上乗せされる仕組みです。
クレジットカードの海外手数料の注意点
海外でクレジットカードを使うときは、単に「レートが良いか悪いか」だけでなく、手数料の仕組みや日付のズレにも注意が必要です。カードによって手数料率は異なり、数%の差でも大きな支払い差につながることがあります。
この章では、損をしないカード選びのコツや、レートの確認タイミングなどをわかりやすく解説します。ここを読めば、海外利用でムダな出費を防ぐポイントがすぐに理解できます。
手数料率で損をしないカードを選ぶ
海外でクレジットカードを使うなら、最も重要なのは「手数料率の低いカードを選ぶこと」です。 なぜなら、海外利用時には1.5〜3.0%程度の海外事務手数料が上乗せされるため、同じ支出でもカードによって支払い総額が変わるからです。
わずかな差が、長期旅行や出張では数千円〜数万円の出費につながることもあります。 海外利用が多い人ほど「年会費無料+低手数料」のカードを複数持って使い分けるのがおすすめです。
手数料率を確認し、為替コストを抑えるカードを選ぶことが、海外でムダなく支払うための第一歩です。
海外でカードを使った日とレート換算日は異なる
海外でクレジットカードを使うとき、利用日と実際に日本円に換算される日は一致しません。
これは、海外加盟店からのデータが国際ブランド(VisaやMastercardなど)を通じて日本のカード会社に届くまで、1〜3日ほど時間差があるためです。 その間に為替レートが変動すると、円換算額も変わることになります。
たとえば、1ドル=150円の日に決済しても、処理日が1ドル=152円なら、同じ100ドルの買い物で200円多く請求される計算です。 このタイムラグは避けられませんが、「円安時期にまとめて高額決済をしない」「即時決済アプリ型カードを併用する」といった工夫で影響を減らすことをおすすめします。
海外でクレカを使う際の手数料に関する質問
海外でクレジットカードを使うときは、手数料や為替レートなど、気になるポイントが多いものです。
手数料がかからないカードは存在するのか、レートの決まり方やキャッシングの費用、さらに「現地通貨払い」と「日本円払い」どちらが得かも重要な判断材料になります。 他にも、明細が反映されるタイミングや為替変動による支払い額の違いなど、見落としがちな要素も多くあります。
この章では、海外利用時のよくある疑問を一つずつ解説していきます。
手数料のかからない海外クレカは?
完全に手数料がかからない海外クレカはほとんどありません。ただし、条件によって実質的に無料に近づける方法はあります。
たとえば、Revolut や Wise などの海外プリペイドカードは、為替手数料が0〜1%程度と低く、実勢レート(市場為替レート)で換算されるため、一般的なクレカよりコストを抑えられます。
一方、一般的なクレカの海外事務手数料は2〜4%前後が主流です。 手数料負担を軽減したい場合は、ポイント還元率の高いカードを利用して相殺する方法が有効です。
クレカを使って、海外ATMでキャッシングした時の手数料は?
海外ATMでキャッシングした場合、多くのクレジットカードでは実質年率が15%〜18%程度で設定されています。
ただし、2026年3月現在では、一部カード会社が金利区分を見直しており、低い金利帯(12%台前半)や高い金利帯(18%)に分散するケースも見られます。利用するカードの公式サイトやカード貸付契約書に記載されているキャッシングの実質年率を確認しましょう。
海外でクレカを使うときに現地通貨と日本円、どちらで支払うべき?
海外で支払いをする際は、現地通貨(Local Currency)での支払いを選ぶのが基本です。
日本円(JPY)で支払う「DCC(Dynamic Currency Conversion)」を選ぶと、店舗側が設定した独自レートが適用され、3〜5%程度割高になる場合があります。 仮に100ユーロの支払いで「JPY」を選ぶと、店舗の換算レートにより実際より高い金額を請求されることがあります。
現地通貨払いを選べば、カード会社が適用する国際ブランドの為替レートで精算されるため、より公平で低コストな取引ができます。
海外でのクレカ利用明細はいつ・どうやって確認できる?
海外でのクレカ利用明細は、通常数日〜1週間程度の遅れで反映されます。これは、海外加盟店→国際ブランド→カード会社という複数段階の処理が行われるためです。
ほとんどのカード会社では、会員サイトやスマホアプリから明細をリアルタイム確認できる仕組みを提供しています。 旅行中に定期的に明細を確認することで、不正利用の早期発見や支払い金額の把握がしやすくなります。
まとめ
海外でクレジットカードを利用する際は、「海外事務手数料」や「ポイント還元率」、「為替レートがいつ適用されるか」を理解しておくことが大切です。
手数料はカードによって大きく差があるため、同じ金額を支払っても、選ぶカード次第で最終的な支払額が変わります。 また為替レートは利用日ではなく処理日ベースで確定するため、為替変動の影響を受けることもあります。
旅行前に自分のカードの特徴を把握し、海外利用に強いカードを選んでおくことで、よりお得で安心して決済することができます。
SHARE


コメント