


※本記事はPR・広告を含みます。
「ポイント還元率が高いクレジットカードを知りたい」
「普段の買い物でお得になるカードは、どれを選べばいいのだろう」
このように、クレジットカード選びで迷っていませんか?
毎日の買い物や公共料金の支払いで、少しでも多くポイントを貯めたいですよね。ただ、還元率の高いカードでも、利用する店舗やポイントの使い道によって、お得になるかどうかは変わります。
この記事では、2026年4月時点の情報をもとに、還元率の高いクレジットカード15枚を用途別に比較します。
- ポイント還元率が高いクレジットカードの選び方
- 年会費無料で高還元率のクレジットカード
- 公共料金・コンビニ・ネット通販でお得なクレジットカード
- 還元率を重視したい方におすすめのゴールドカード
これからクレジットカードを作る方や、今使っているカードを見直したい方は、ぜひ参考にしてみてください。
セゾンカード元社員(クレジットカード専門家)
株式会社セゾンカードにて8年間勤務。会員向けカスタマーサポートに従事し、数千件に及ぶ規約解説・クレーム対応を経験。入会審査・不正利用対策・ポイントプログラムの仕組みなど、カード発行会社の「内部のロジック」を熟知。現在はその実務経験を活かし、複雑なカード規約や付帯サービスをユーザー目線で解説する監修活動を行う。
ポイント還元率が高いクレジットカードの選び方
ポイント還元率が高いクレジットカードを選ぶ際は、数字の高さに加えて、普段の買い物でどれだけ貯まり、使いやすいかを確認しましょう。
よく利用する店舗やポイントの交換先によって、自分に合うカードは変わります。比較するときに押さえたいポイントは、次の5つです。
- 基本還元率
- ポイントの交換先・使い道
- 普段使っている店舗・サービスで還元率が上がるか
- ポイントの有効期限
- 年会費と還元率のバランス
基本還元率で選ぶ
幅広い店舗でカードを使うなら、通常の買い物に適用される基本還元率を重視しましょう。
特定の店舗だけで受けられる最大還元率とは分けて比較することが大切です。
例えば、年間100万円の支払いがすべて還元対象の場合、還元率0.5%なら5,000円相当、1%なら10,000円相当になります。
同じ支出でも、基本還元率によって貯まるポイントに差が生まれます。
ただし、公共料金や税金などは、通常より還元率が下がったり、ポイント付与の対象外だったりする場合もあります。
日常の買い物に加え、固定費の支払い条件も確認すると、実際の使い方に合ったカードを選びやすくなります。
ポイントの交換先・使い道で選ぶ
貯まったポイントを普段の買い物で使えるかどうかも、カード選びの大切な基準です。還元率が高くても、使いたい交換先がなければ、ポイントを持て余してしまいます。
スーパーやコンビニでの支払い、ネット通販、カード利用代金への充当など、自分が利用しやすい使い道を確認しましょう。
旅行が好きな方なら、マイルへの交換に対応しているかも比較するポイントです。
また、交換先によって1ポイントの価値が変わる場合があります。最低交換ポイント数や交換手数料も含めて確認しておくと安心です。
貯めやすさと使いやすさの両方を押さえることで、日々の支出を無理なく節約につなげられます。
普段使っている店舗・サービスで還元率が上がるかで選ぶ
よく利用する店舗やサービスで還元率が上がるカードなら、いつもの買い物で効率よくポイントを貯められます。
まずは、食料品や日用品を買う場所、利用するネット通販などを振り返ってみましょう。
基本還元率だけでは差が小さくても、利用頻度の高い店舗が優遇対象なら、年間で受け取れるポイントが増える可能性があります。
ただし、還元率アップには、事前登録や指定の支払い方法などの条件が設けられている場合があります。対象外の店舗や還元上限にも注意が必要です。
広告にある最大還元率だけで判断せず、自分が普段行っている買い方で優遇を受けられるかを確認しましょう。
ポイントの有効期限で選ぶ
カードの利用頻度が低い方や、ポイントをまとめて使いたい方は、有効期限も確認しましょう。せっかく貯めても、使う前に失効すると還元のメリットを受けられません。
有効期限の長さや起算日は、カードやポイントの種類によって異なります。
通常の買い物で貯まるポイントと、キャンペーンでもらえるポイントで期限が違うケースにも注意が必要です。
少額ずつ貯める場合は、期限内に交換に必要なポイント数へ届くかも確認しておきましょう。あわせて、アプリや会員サイトで失効予定を確認できるかも見ておくと管理が楽になります。
毎月の利用額と使うタイミングに合わせて選ぶことが大切です。
年会費と還元率のバランスで選ぶ
ポイントを目的にカードを選ぶなら、年間の還元額から年会費を差し引いて比較しましょう。還元率が高くても、利用額が少ないと年会費の負担が上回る場合があります。
例えば、年会費無料で還元率1%のカードと、年会費5,500円で還元率1.5%のカードを比較するとします。
年間100万円の対象利用では、年会費を差し引いた還元額は、前者が10,000円相当、後者が9,500円相当です。
有料カードを検討する際は、ポイント以外の特典も自分が使うものだけを評価しましょう。
また、初年度のみ無料か、翌年以降も無料か、年間利用額による無料条件があるかも確認すると、維持費を把握しやすくなります。
年会費無料の高還元率クレジットカード TOP5
年会費無料で基本還元率1%以上のカードが最もコスパに優れており、まず持つべき1枚の筆頭候補です。コスト負担ゼロで日常の買い物をお得にできるため、初めてのカードや複数枚持ちのメインカードとして適しています。
| カード名 | 基本還元率 | 最大還元率 | 年会費 | 特に強いシーン |
|---|---|---|---|---|
| リクルートカード | 1.2% | 3.2% | 永年無料 | どこでも・公共料金 |
| JCB CARD W | 1.0% | 10.5% | 永年無料 | Amazon・セブン・スタバ |
| 楽天カード | 1.0% | 3%〜(SPU次第) | 永年無料 | 楽天市場・楽天系サービス |
| PayPayカード | 1.0% | 最大5%(Yahoo!) | 永年無料 | Yahoo!ショッピング・固定費 |
| オリコカード THE POINT | 1.0% | 2.0%(入会6ヶ月) | 永年無料 | ネット通販全般 |
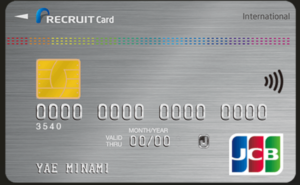
① リクルートカード|どこでも1.2%・年会費無料の安定王者

基本スペック
| 年会費 | 永年無料(ETC・家族カードも無料) |
| 国際ブランド | Visa/Mastercard/JCB |
| 基本還元率 | 1.2% |
| 最大還元率 | 3.2%(じゃらん・ホットペッパー等リクルートサービス利用時) |
| ポイント種類 | リクルートポイント(Pontaポイント・dポイントへ交換可) |
| 旅行保険 | 海外最高2,000万円・国内最高1,000万円(利用付帯) |
年会費無料カードの中で基本還元率1.2%はトップクラスです。コンビニ・スーパー・公共料金・ネット通販など利用場所を選ばず1.2%が適用されるため、用途を気にせず一律でポイントを積み上げられます。
貯まったリクルートポイントはPontaポイントやdポイントへ等価交換でき、ローソン・ENEOSなど日常の店舗でそのまま使えます。
じゃらん・ホットペッパービューティーなどリクルート系サービスを利用すると還元率は最大3.2%まで上がります。年に数回旅行に行く方や美容院をよく使う方は、固定費払いと組み合わせることで年間数万円分のポイントを積み上げることも可能です。
| メリット | デメリット・注意点 |
|---|---|
| どこでも1.2%と年会費無料カード最高水準 | リクルートサービス以外での高還元シーンが少ない |
| 公共料金・固定費でもポイント適用 | 電子マネーチャージはポイント付与上限(月3万円)あり |
| Ponta・dポイントへ等価交換で使い道が広い | リクルートポイント自体の加盟店はPontaより少ない |
年会費無料なのに還元率1.2%は本当に驚きです。コンビニでもスーパーでもどこで使っても高還元なので、メインカードとして愛用しています。じゃらんで旅行予約をすれば3.2%になるのも嬉しいです。(30代・男性)
ポンパラモールでの買い物なら還元率がさらにアップするので、ネットショッピングでも重宝しています。貯まったポイントはホットペッパービューティーでも使えて便利です。(40代・女性)
② JCB CARD W|39歳以下限定・Amazon・セブンで2%以上
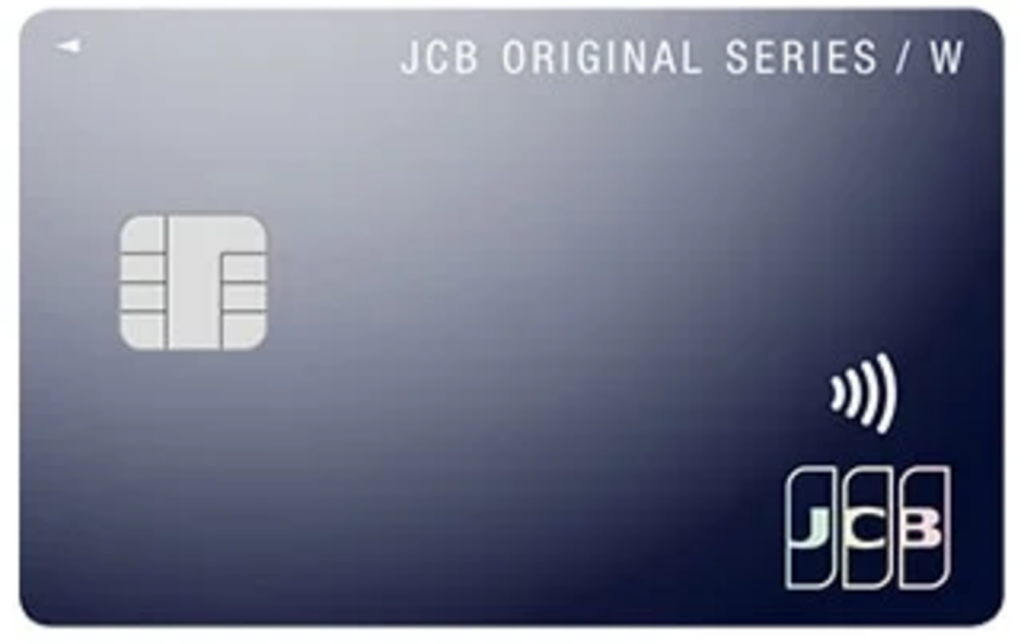
基本スペック
| 年会費 | 永年無料 |
| 国際ブランド | JCB |
| 申込条件 | 18歳以上39歳以下(高校生除く) |
| 基本還元率 | 1.0%(通常JCBカードの2倍付与) |
| 最大還元率 | 10.5%(スターバックスでスターバックスカードへのチャージ) |
| 旅行保険 | 海外最高2,000万円(利用付帯) |
39歳以下限定の条件がありますが、年会費無料で常に基本還元率1.0%を維持できる数少ないカードです。特にAmazonでの買い物で2%、セブン-イレブンで2%の還元率になるため、ネット通販とコンビニをよく使う方との相性が抜群です。
スターバックスカードへのチャージは最大10.5%(21倍)と突出しており、スタバを頻繁に使う方には特に価値の高い1枚です。JCBブランドのセキュリティ性の高さ、最短5分での即時発行(ナンバーレス選択時)も便利な点です。
| メリット | デメリット・注意点 |
|---|---|
| Amazon・セブンで2%・スタバで最大10.5% | 申込は39歳以下限定(40歳以降は継続利用は可) |
| 年会費無料で基本1.0%と高水準 | JCBブランドのみで海外の一部加盟店では使えないことも |
| 最短5分発行・ナンバーレス対応 | Oki Dokiランド経由でないとネット通販での優遇が受けられない |
39歳以下限定ですが年会費永年無料で還元率1.0%は魅力的です。Amazonで最大2.0%還元になるのは本当にお得。スタバでポイント10倍になるのも嬉しいですね。(20代・女性)
③ 楽天カード|楽天市場で3%以上・楽天経済圏ユーザーの定番

基本スペック
| 年会費 | 永年無料 |
| 国際ブランド | Visa/Mastercard/JCB/American Express |
| 基本還元率 | 1.0% |
| 楽天市場還元率 | 3%以上(楽天銀行・楽天モバイル等のSPU加算で上昇) |
| 旅行保険 | 海外最高2,000万円(利用付帯) |
| その他 | 楽天ペイとの連携で1.5%還元も可能 |
楽天カードは基本還元率1.0%に加え、楽天市場での買い物はカード利用だけで3%以上の還元が受けられます。
さらに、楽天銀行・楽天モバイル・楽天証券などの楽天グループサービスを組み合わせると「SPU(スーパーポイントアッププログラム)」が発動し、楽天市場での還元率が段階的に上乗せされていきます。
楽天市場で月3万円以上使う方は、楽天カードを中心に楽天サービスを組み合わせると年間数万円分のポイント差が生まれます。
一方、楽天経済圏に縛られない方は、普段使いの店舗との相性も考慮した上で選ぶことをおすすめします。
| メリット | デメリット・注意点 |
|---|---|
| 楽天市場で常時3%以上・SPU活用でさらに上昇 | 楽天経済圏を使わない方は還元が1%止まりになりやすい |
| 年会費無料・4ブランド対応で幅広く使える | 期間限定ポイントは使い忘れに注意 |
| 楽天ペイと連携で実質1.5%還元も可能 | SPU条件達成のためには複数のサービス契約が必要 |
④ PayPayカード|Yahoo!ショッピング最大5%・固定費まとめ払いに強い
基本スペック
| 年会費 | 永年無料 |
| 国際ブランド | Visa/Mastercard/JCB |
| 基本還元率 | 1.0%前後(PayPayステップ条件による) |
| 最大還元率 | 最大5%(Yahoo!ショッピング・PayPayカード決済特典+ストアポイント+最大+3%) |
| 連携機能 | PayPayアプリと連携・チャージ不要のPayPayクレジット利用可 |
PayPayカードはPayPayアプリとの連携が強みで、Yahoo!ショッピング・LOHACOでの利用時は最大5%相当の還元が得られます。
PayPayアプリに登録することで、カード番号や請求明細の確認・ポイント管理がスマホで完結します。
PayPayステップ(月30回以上かつ10万円以上の支払い)という条件を達成することで、通常の還元率から上乗せが可能です。
固定費(電気・ガス・水道・スマホ代)をこのカードにまとめ、日常の小口決済もPayPayで行うことで条件を自然に達成できます。ソフトバンク・ワイモバイルユーザーは通信料での還元も受けられます。
| メリット | デメリット・注意点 |
|---|---|
| Yahoo!ショッピングで最大5%・固定費払いでも1% | 高還元にはPayPayステップの条件達成が必要 |
| PayPayアプリとの連携でポイント管理が一元化 | PayPayを使わない方には恩恵が薄い |
| ソフトバンク・ワイモバイルユーザーに追加特典 | ポイント有効期限に注意(失効リスクあり) |
⑤ オリコカード THE POINT|入会6ヶ月は2%・ネット通販向き
基本スペック
| 年会費 | 永年無料 |
| 国際ブランド | Mastercard/JCB |
| 基本還元率 | 1.0%(入会後6ヶ月間は2.0%) |
| 最大還元率 | 2.0%(入会後6ヶ月間・オリコモール経由でさらに+0.5%) |
| ポイント交換先 | Amazonギフト券(即時)・ANA/JALマイル・dポイント等 |
| 電子マネー | iD・QUICPay対応 |
入会後6ヶ月間は還元率が2.0%になるため、大きな買い物(家電・旅行費等)がある時期に合わせて申し込むと特に効果的です。
通常でも1.0%と高水準で、オリコモール経由でのネットショッピングではさらに0.5%が上乗せされます。貯まったオリコポイントはAmazonギフト券に即時交換できる手軽さが特徴です。
| メリット | デメリット・注意点 |
|---|---|
| 入会6ヶ月2%・通常でも1%と安定高還元 | オリコモール経由でないとネット通販での上乗せなし |
| Amazonギフト券への即時交換で使い勝手が良い | iD・QUICPayの二重搭載はスマホ決済未対応端末では使えない |
| iD・QUICPay対応でコンビニ等の決済がスムーズ | 国内2ブランドのみのため海外での使い勝手はやや劣る |
公共料金・固定費支払いの還元率が高いクレジットカード TOP3
公共料金でもポイントが下がらないカードはリクルートカード・PayPayカード・楽天カードが代表的です。
電気・ガス・水道・通信費など毎月必ず発生する支出をカード払いにするだけで、手間なくポイントが積み上がります。
ただし注意点があります。カードによっては「電力・ガス・水道等のポイント付与上限が月○万円まで」「特定の電力会社は対象外」などの制限があります。申し込み前に各カード公式サイトで対象範囲を確認してください。
| カード名 | 電気・ガス・水道 | 通信費(スマホ等) | 税金・国民年金 | 基本還元率 |
|---|---|---|---|---|
| リクルートカード | ○(1.2%) | ○(1.2%) | ○(1.2%) | 1.2% |
| PayPayカード | ○(1%) | ○(1%・SB/Yモバはアップあり) | △(対象外の場合あり) | 1%前後 |
| 楽天カード | ○(1%) | ○(1%・楽天モバイルはSPU加算) | △(対象外の場合あり) | 1% |
💡 監修者より:公共料金払いでポイントがゼロになるケース
セゾンカードへの問い合わせで多かったのが「公共料金を払ったのにポイントが付いていない」という声です。代表的な原因は3つ:①特定の電力会社・ガス会社が対象外に指定されている、②請求書払いはポイント対象外でクレジット決済のみ対象、③電子マネーへのチャージ経由で払うとチャージ分がポイント対象外になる——この点を事前に公式サイトで確認することが重要です。
① リクルートカード(1.2%・公共料金でも上限なしで適用)
固定費払いに最もおすすめできるカードです。電気・ガス・水道・通信費・国民年金保険料まで、ほぼあらゆる固定費で1.2%が適用されます(電子マネーチャージには月3万円の上限あり)。
固定費月5万円をリクルートカードにまとめると、年間で7,200円相当のポイントが自動的に積み上がる計算です。
② PayPayカード(1%・PayPayステップ達成で固定費が効く)
固定費をPayPayカードにまとめることでPayPayステップ(月30回以上かつ10万円以上)の条件達成が近づき、次月の還元率アップにつながります。ソフトバンク・ワイモバイルの通信料金をこのカードで支払うと追加ポイントの付与も受けられます。
③ 楽天カード(1%・楽天でんき・楽天モバイルとのSPU連携)
楽天でんきや楽天モバイルの支払いを楽天カードにすることで、楽天市場での買い物時のSPU倍率がさらに上乗せされます。楽天経済圏全体でのポイント効率を高めたい方に向いた選択です。
コンビニ・飲食店での還元率が高いクレジットカード TOP3
コンビニ・飲食店で最高還元を得るなら、三井住友カード(NL)のスマホタッチ決済で7%が現状最強です。
ただしこの7%は「スマホのVisaタッチ決済またはMastercard®タッチ決済またはモバイルオーダー」※での支払いが条件であり、カード現物の差し込みやiDは対象外となります。
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
① 三井住友カード(NL)|対象コンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで7%※

基本スペック
| 年会費 | 永年無料 |
| 国際ブランド | Visa/Mastercard |
| 基本還元率 | 0.5% |
| 対象店舗での最大還元率 | 7%(スマホのタッチ決済またはモバイルオーダー限定) |
| 主な対象店舗 | セブン‐イレブン・ローソン・マクドナルド・すき家・サイゼリヤ等 |
| セキュリティ | ナンバーレス・利用通知・Vpassアプリ |
コンビニを毎日利用する方にとって7%還元の効果は大きく、月1万円のコンビニ利用で月700円・年8,400円相当のポイントが貯まります。
ナンバーレス設計でカード番号が表面に印刷されておらず、紛失時の不正利用リスクが低い点もシニアから若年層まで支持される理由です。
なお、以下の点に注意が必要です。
- カード現物のタッチ決済・iD・差し込み・磁気取引は対象外
- 商業施設内の店舗など一部はポイント付与対象外
- 原則1万円超の支払いはタッチ決済でなく差し込みになり、その分は7%対象外
- Google Pay™・Samsung PayでのMastercard®タッチ決済はポイント還元対象外
| メリット | デメリット・注意点 |
|---|---|
| 対象コンビニ・飲食店でのスマホのタッチ決済またはモバイルオーダーで7%※・年会費無料 | 基本還元率は0.5%と標準的(対象店舗以外は低い) |
| ナンバーレスでセキュリティが高い | スマホ決済必須のため、スマホ未使用者は恩恵を受けにくい |
| 職業選択欄に「年金受給者」あり・年金受取特典も設定可 | Mastercard®はGoogle Pay・Samsung Payではタッチ決済不可 |
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
セブン-イレブンとローソンで7%還元は驚異的です。毎日のランチや飲み物をコンビニで買うので、あっという間にポイントが貯まります。ナンバーレスでセキュリティ面も安心です。(20代・男性)
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
② JCB CARD W|セブン-イレブン・Amazonで2%
コンビニはセブン-イレブンのみが対象になりますが、スマホ決済の設定不要でカード決済するだけで2%が適用されます。Amazonでの利用と合わせて、コンビニとネット通販の両方を一枚でカバーしたい39歳以下の方に向いています。
ネットショッピング(Amazon・楽天・Yahoo!)での還元率が高いクレジットカード TOP3
ECサイトごとに最強カードは異なります。基本は「Amazon→JCB CARD W」「楽天市場→楽天カード」「Yahoo!ショッピング→PayPayカード」が出発点です。
| ECサイト | 最強カード | 還元率の目安 | 条件・備考 |
|---|---|---|---|
| Amazon | JCB CARD W | 2% | 39歳以下限定。Oki Dokiランド経由でさらにアップ |
| 楽天市場 | 楽天カード | 3%〜(SPU次第) | 楽天サービスの利用数で倍率が変動 |
| Yahoo!ショッピング | PayPayカード | 最大5% | カード決済特典1%+ストアポイント1%+最大+3% |
| オリコモール経由 | オリコカード THE POINT | 1.5%〜(モール加算次第) | 入会6ヶ月は+1%で最大2.5%〜 |
Amazonで高還元なカード(JCB CARD W・2%)
JCB CARD WはAmazonでの買い物がカード決済だけで2%還元になります(39歳以下・Oki Dokiランド経由でさらに上乗せ可)。Amazonプライム会員でよく利用する方は、このカード1枚でAmazon・セブン・スタバの三拠点をカバーできます。
楽天市場で高還元なカード(楽天カード・3%〜)
楽天市場での基本還元率はカード利用の1%+楽天市場のポイント付与2%で合計3%から始まります。
楽天銀行・楽天モバイル・楽天証券などのSPU対象サービスを組み合わせると、楽天市場での還元率は段階的に上乗せされます。
ただしSPU倍率の達成には複数サービスの契約・条件達成が必要で、ポイントの種類も「通常ポイント」と「期間限定ポイント」に分かれる点に注意してください。
Yahoo!ショッピングで高還元なカード(PayPayカード・最大5%)
PayPayカードをYahoo!ショッピングで使うと、カード決済特典1%+ストアポイント1%+毎日最大+3%で最大5%相当の還元が得られます(付与条件・上限あり、詳細は公式サイト参照)。
重い日用品や日常消耗品のまとめ買いに活用すると実質的な割引効果が得やすいです。
ゴールドカードの還元率ランキング TOP3
ゴールドカードは年会費を払っても旅行保険・空港ラウンジ・優待特典などで「元が取れるか」が選ぶ基準です。還元率の数字だけでなく、特典を実際にどれだけ使えるかで損得が大きく変わります。
| カード名 | 年会費 | 基本還元率 | 最大還元率 | 主な特典 |
|---|---|---|---|---|
| 三井住友カード ゴールド(NL) | 税込5,500円(年100万円利用で翌年以降永年無料)※ | 0.5% | 7%(対象のコンビニ等でのスマホのタッチ決済・モバイルオーダー) | 空港ラウンジ・旅行保険・100万円ボーナス |
| JCBゴールド | 11,000円(初年度無料・オンライン入会) | 0.5% | 最大20%(優待店キャンペーン時) | 空港ラウンジ・海外利用2倍・旅行保険 |
| PayPayカード ゴールド | 11,000円 | 最大1.5% | 最大2%(PayPayステップ条件達成時) | SB/Yモバ通信料最大10%・LYPプレミアム |
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
💡 監修者より:ゴールドの年会費はいつ元が取れるか(試算例)
三井住友カード ゴールド(NL)を例に計算すると、年会費5,500円(税込)に対し:①空港ラウンジ1回利用=約1,000〜2,000円相当、②年間100万円利用で10,000ポイントのボーナスポイント付与(年会費分を超えて余る)、③翌年以降は年会費永年無料——つまり年間100万円(月約8.4万円)の利用が目安です。月の利用がそれ以下の場合は年会費無料カードの方がトータルでお得になる可能性が高いため、自分の利用額を先に確認することをおすすめします。
① 三井住友カード ゴールド(NL)|年100万円利用で翌年以降永年無料

通常年会費5,500円(税込)ですが、年間100万円以上の利用で翌年以降の年会費が永年無料になります(※※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください)。
さらに100万円達成時に10,000ポイントのボーナスが付与されるため、達成できれば実質的にゴールドカードの特典(空港ラウンジ・旅行保険等)を無料で享受できます。
対象のコンビニ等での7%還元は、三井住友カード(NL)と同様に適用されます。
② JCBゴールド|初年度無料・海外でポイント2倍
オンライン入会なら初年度年会費が無料で、ゴールドの付帯サービス(空港ラウンジ・旅行傷害保険・海外利用2倍等)をリスクなく試せます。
2年目以降の年会費は11,000円で、特にJCBの優待店やJCBモールを活用する方、出張・旅行が多い方は特典の価値が上がります。
③ PayPayカード ゴールド|ソフトバンク・ワイモバイルユーザー向け
ソフトバンク・ワイモバイルの対象通信料をこのカードで支払うと最大10%相当の還元が受けられるため、月の通信費が1万円以上ある方は年会費11,000円分の元を取りやすい設計です。
PayPayステップ条件達成でさらに還元率アップが狙えます。
還元率を最大化する3つのテクニック
メインカードを1枚絞り、用途別にサブカードを使い分けるのが最も効率的な還元率の最大化方法です。カードを増やすほど管理コストが上がるため、2〜3枚を上限として用途別に整理することをおすすめします。
① ポイントの二重取り(クレカ→電子マネー・QRコード連携)
クレジットカードでチャージした電子マネーやQRコード決済で支払うことで、「チャージ時のポイント」と「支払い時のポイント」の両方を得られる場合があります。
ただしカードによってはチャージ時のポイント付与対象外になるものもあります(リクルートカードはSuicaチャージが月3万円上限など)。二重取りを狙う前に、使うカードのポイント付与ルールを公式サイトで確認してください。
② 複数カードの使い分け(コンビニ用・ネット用・固定費用)
「全部一枚でカバー」しようとすると、結局どのシーンでも中途半端な還元率になりがちです。
シンプルな使い分けの例として、固定費・公共料金→リクルートカード(1.2%・上限なし)、コンビニ・飲食店→三井住友カード(NL)(7%※・スマホのタッチ決済またはモバイルオーダー限定)、ネット通販→利用するECサイトに対応したカード、という3役分担が効果的です。
管理はカードのアプリをひとつずつ登録するだけで簡単に把握できます。
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
③ ポイントを失効させない管理術
ポイント失効は最も「見えない損」です。
対策は3点:①利用のたびに有効期限が延長されるカードを選ぶ(楽天カード・JCBは延長タイプ)、②固定費をカード払いにして毎月ポイントを動かす状態を作る、③アプリやマイページで月1回残高と期限を確認する。
特に期間限定ポイントは有効期限が短いため、優先して使う習慣が重要です。
クレジットカード還元率に関するよくある質問
クレジットカードの還元率について気になる点をまとめました。
一番還元率の良いカードは何ですか?
「一番」は使い方によって変わります。
基本還元率の高さならリクルートカード(1.2%)、対象のコンビニ・飲食店のスマホタッチ決済・モバイルオーダーなら三井住友カード(NL)(7%※)、楽天市場利用が多いなら楽天カード(3%〜)が最強です。
自分がよく使う場所・サービスに合わせてカードを選ぶことが、実質的に「一番お得」な選択になります。
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
年会費無料で還元率が高いカードは?
基本還元率ベースではリクルートカード(1.2%)が年会費無料カードの中で最高水準です。
特定シーンでの最大還元率を重視するなら、JCB CARD W(Amazon・セブンで2%)や三井住友カード(NL)(対象のコンビニ・飲食店のスマホタッチ決済・モバイルオーダーで7%※)も有力候補です。
※注釈
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
クレジットカードの還元率は一般的にどのくらいですか?
一般的な水準は0.5%前後です。多くのカードが「200円につき1ポイント(0.5%相当)」を基本設定としています。
1.0%以上あれば「高還元」と呼ばれ、1.2%以上は年会費無料カードの中では特に優秀な水準です。
ポイントの二重取りとは何ですか?
クレジットカードで電子マネーやQRコード決済にチャージし(1回目の還元)、そのチャージした残高で支払う(2回目の還元)ことで、同じ支払いから2種類のポイントを獲得する方法です。
ただしカードや電子マネーによってはチャージ時がポイント対象外のケースもあるため、事前に確認が必要です。
公共料金の支払いでもポイントは貯まりますか?
カードによって異なります。リクルートカードはほぼすべての公共料金・固定費でも1.2%が適用されます。
一方、三井住友カード(NL)やJCB CARD Wは特定店舗以外での還元率が0.5〜1.0%と標準的です。
公共料金を優先するならリクルートカードが最適ですが、使う前に各カードの「ポイント付与対象外の支払い」を公式サイトで確認してください。
年会費有料カードと無料カード、どちらがお得ですか?
月の利用額と特典の活用度次第です。年会費5,500円のゴールドカードを月3万円の利用(還元率0.5%)で使うと年間ポイントは1,800円相当となり年会費を下回ります。
しかし空港ラウンジや旅行保険など特典を活用できれば費用対効果は逆転します。まずは年会費無料・高還元カードで始め、利用額が増えてきたらゴールドへの移行を検討するのが無難です。
ポイントが貯まるクレジットカードを複数持つのはOKですか?
問題ありません。用途別に2〜3枚を使い分けることで、各シーンで最高還元を得られます。ただし複数申し込みを短期間に集中させると審査上のリスクがあります。
1〜2枚ずつ発行して利用実績を積んでから追加するのが一般的に安全です。
まとめ|自分に合った「最強の1枚」の見つけ方
クレジットカードの還元率は「どこで・どう使うか」によって大きく変わります。
「最大○%」という数字だけに注目せず、自分の生活パターンに合った基本還元率と特典を持つカードを選ぶことが、長期的に最もお得な選択につながります。
以下の早見表で、用途別のおすすめカードを確認してください。
| こんな方に | おすすめカード | 理由 |
|---|---|---|
| まず1枚・どこでも高還元 | リクルートカード | 年会費無料・基本1.2%・場所を問わない |
| コンビニ・飲食店をよく使う | 三井住友カード(NL) | スマホタッチ決済またはモバイルオーダーで7%(※1)・年会費無料 |
| Amazonをよく使う(39歳以下) | JCB CARD W | Amazon・セブンで2%・年会費無料 |
| 楽天市場でよく買い物する | 楽天カード | 楽天市場3%〜・SPU活用で上乗せ |
| Yahoo!ショッピング・PayPay利用者 | PayPayカード | Yahoo!最大5%・PayPay連携が強み |
| 固定費・公共料金まとめ払い | リクルートカード | 公共料金でも1.2%・上限なし |
| 旅行・出張が多い・空港ラウンジを使いたい | 三井住友カード ゴールド(NL) | 年100万円利用で翌年以降年会費無料(※2) |
| ソフトバンク・ワイモバイル利用者 | PayPayカード ゴールド | 通信料最大10%・LYPプレミアム付き |
※注釈
※1
※カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外です。
※商業施設内にある店舗などでは、一部ポイント付与の対象となりません。
※一定金額(原則1万円)を超えると、タッチ決済でなく、決済端末にカードを挿しお支払いただく場合がございます。その場合のお支払い分は、タッチ決済分のポイント還元の対象となりませんので、ご了承ください。上記、タッチ決済とならない金額の上限は、ご利用される店舗によって異なる場合がございます。
※スマホのタッチ決済対象店舗とモバイルオーダーの対象店舗は異なります。詳しくはサービス詳細ページをご確認ください。
※通常のポイント分を含んだ還元率です。
※ポイント還元率は利用金額に対する獲得ポイントを示したもので、ポイントの交換方法によっては、1ポイント1円相当にならない場合があります。
※Google Pay™ 、Samsung Payで、Mastercard®タッチ決済はご利用いただけません。ポイント還元は受けられませんので、ご注意ください。
※2
※年間100万円利用の対象取引や算定期間等の実際の適用条件などの詳細は、三井住友カードのホームページを必ずご確認ください。
初めての1枚を選ぶなら、年会費無料・基本還元率1%以上のカードから始めることをおすすめします。利用額が増えてきたタイミングで、用途別のサブカードやゴールドカードへの移行を検討するのが、失敗の少ない順番です。
※本記事の情報は2026年4月時点のものです。還元率・キャンペーン・ポイント制度は変更される場合があります。最新情報は各カードの公式サイトでご確認ください。


コメント